

迪士尼公布2026财年第四季度营收259.5亿美元,同比增长16%;调整后每股收益1.77美元,高于华尔街预期。
流媒体订阅收入增长19%,至61亿美元;得益于主题公园客流增加,体验业务也受益。
迪士尼(DIS)股价重新受到关注,此前公司交出一份超预期的季度财报,并给出乐观的2027财年增长展望,让投资者有了重新评估这只股票的理由。营收在流媒体、主题公园和体育业务的共同推动下增长16%,管理层也释放出未来盈利继续增长的信号。不过,随着内容支出预计上升、股价接近关键技术阻力位,市场面临更大的考验。
迪士尼营收增长16%,盈利超出华尔街预期
改善不仅体现在营收端。总分部经营利润增长43%,约为50亿美元;税前利润增长71%,至35亿美元。业绩显示迪士尼各项业务的经营表现更强,不过2026财年多出的第53周也对报告中的增长有所贡献。因此,投资者将关注公司能否在下一财年延续盈利动能。
流媒体、公园和体育业务共同增强迪士尼业务结构
迪士尼的流媒体业务交出了本季度最强劲的表现之一。订阅收入增长19%,至61亿美元;流媒体经营利润从一年前的4.02亿美元增至8.24亿美元,超过一倍。
体验业务继续提供重要的盈利贡献。该部门营收约101亿美元,经营利润增长20%,至22.5亿美元。全球游客到访量增长4%,显示迪士尼公园需求仍在持续。
体育业务同样表现更强。营收增长16%,至46亿美元;经营利润增长53%,至14亿美元。这样的组合对迪士尼的投资逻辑很重要:流媒体盈利能力正在改善,公园仍是重要利润来源,而体育业务继续支撑公司的整体娱乐战略。
迪士尼2027财年指引:90亿美元回购与更高内容成本并存
迪士尼的2027财年展望如今已成为该股投资叙事的核心。管理层预计调整后每股收益将实现双位数增长,自由现金流约为110亿美元。公司还计划回购约90亿美元股票,并将年度股息提高33%,至每股2美元。
不过,这一增长策略也意味着更重的投入。迪士尼预计2027财年现金内容支出将增长9%,至约260亿美元,反映出公司将继续投资娱乐节目和体育版权。
管理层还预计总分部经营利润将增长约8%。投资者还需要评估的一项变化是,迪士尼决定不再单独披露流媒体经营利润。公司打算更强调更广义的娱乐业务板块,但这一做法会降低外界对流媒体单独盈利能力的可见度。
关键问题在于,更高的内容投入能否带来足够的新增营收和经营利润,以证明这笔支出的合理性。
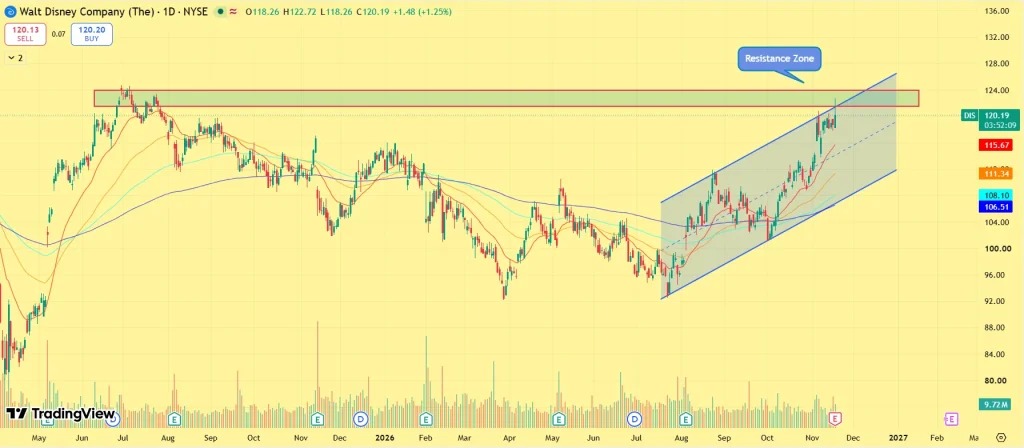
迪士尼股价分析:120美元阻力位成为下一道考验
眼下的阻力位在116至120美元区间。该区域此前曾吸引卖盘,因此对当前反弹而言是一个重要考验。若日线收盘明确站上122美元,可能会强化看涨结构,并显示买方正在掌控更大趋势,也可能为进一步上探更高阻力区域打开空间。
不过,如果再次受阻,DIS可能回落至上升通道的下沿。当前均线在股价下方提供支撑,但要确认更强的突破,仍需要价格持续站上阻力位。