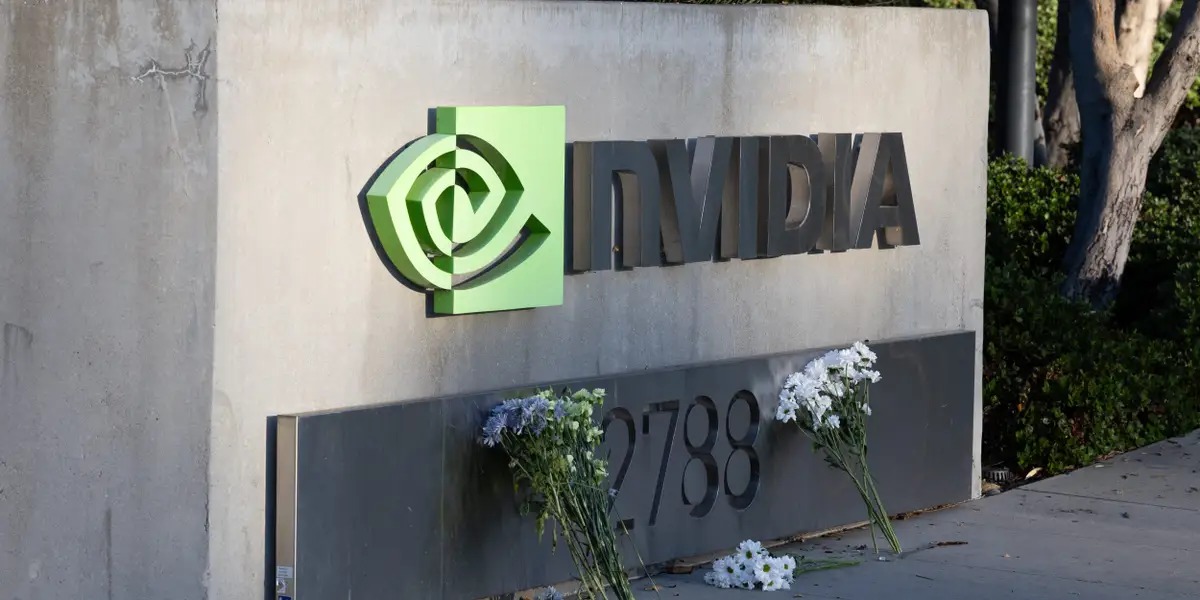


英伟达将在周二收盘后公布财报,这不会是一次完全“照常进行”的业绩发布。
尽管华尔街分析师在英伟达截至2027财年第三季度的业绩公布前大多持乐观态度,但投资者正带着重大的管理层震荡进入这份财报。由于围绕黄仁勋个人关系的丑闻不断发酵,他上周辞去CEO职务,这将是公司首次在没有黄仁勋掌舵的情况下发布财报。
董事会已确认没有计划让黄仁勋回归,投资者将密切关注有关公司下一任领导者的线索。随着围绕人工智能交易的关键时点到来,市场对AI牛市还能走多远的疑虑和紧张情绪近期有所上升。与此同时,黄仁勋的相关关系也引发了外界对英伟达在海外和美国业务的严峻质疑。
英伟达预计将在美国东部时间下午4点收盘后公布业绩,随后与分析师的电话会议预计将在下午5点左右开始。
DA Davidson看好英伟达过渡期CEO
DA Davidson关注的是英伟达新的临时CEO科莱特·克雷斯(Colette Kress),她长期担任公司首席财务官。该机构科技研究主管吉尔·卢里亚(Gil Luria)表示,投资者会关注她在电话会议上的表现,因为这可能有助于消除围绕黄仁勋是否回归的不确定性。
卢里亚将这一任命类比为蒂姆·库克接替史蒂夫·乔布斯执掌苹果——当时的不确定性,如今在投资者看来已被证明对公司整体是积极的。DA Davidson维持对英伟达股票的“买入”评级,目标价为200美元。
“我们预计NVIDIA将继续保持产品领先地位,但它不太可能像黄仁勋在过去10多年里那样,去组织AI生态系统,”卢里亚写道。“我们曾与临时CEO科莱特·克雷斯合作过,认为她有能力推动公司继续前进。”
黄仁勋打破沉默
Business Insider获得的一份声明显示,前英伟达CEO黄仁勋表示,如果董事会认为这符合公司最佳利益,他将“荣幸地”回归英伟达。
黄仁勋再次承认自己在“个人生活中犯下了严重错误”,并表示将配合董事会的独立调查。
黄仁勋将出席国会作证
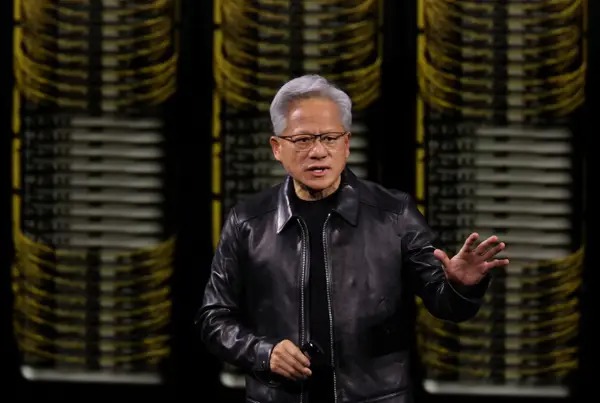
黄仁勋定于12月1日在闭门情况下作证。这位英伟达创始人将面对三个众议院委员会:众议院外交事务委员会、针对中国共产党问题的特别委员会,以及众议院情报委员会。
这一安排表明,国会正试图查清黄仁勋究竟知道前Megaspeed高管Alice Huang的哪些情况。众议院议员也一直在追问英伟达对Megaspeed等客户了解多少,以及其监控是否足以发现任何违反美国出口管制的行为。
除黄仁勋外,英伟达总法律顾问蒂姆·特特(Tim Teter)也将于12月2日向这些委员会作证。特特在有关英伟达丑闻的报道中占据显著位置。《纽约时报》此前报道称,特特在一名商务部高级官员的许可下,曾联系正在调查Megaspeed的商务部调查人员。
中国批评特朗普政府收紧芯片出口
中国商务部对特朗普政府针对先进芯片出口的新限制作出反击。
周一,美国商务部发布了一项临时最终规则,旨在防止包括中国在内的国家通过海外数据中心远程访问先进芯片。被问及这一举措时,中国商务部发言人表示,中方坚决反对,如果美方不改变路线,将采取反制措施。
根据该规则,企业若要向总部位于多个国家的公司出口先进AI芯片,将需要许可证,其中包括新加坡——Megaspeed就位于该国,而这家公司正处于英伟达丑闻的中心。像英伟达这样的芯片出口商还需要对客户进行“充分尽职调查”,这些限制可能会对英伟达海外业务造成新的打击。
美国银行看好大幅反弹空间
美国银行的维韦克·阿里亚(Vivek Arya)在财报前对英伟达非常乐观,维持“买入”评级和240美元目标价。他认为,对公司2027年前景的信心,可能成为英伟达下一任正式CEO的过渡桥梁。
阿里亚提到黄仁勋本人有可能回归,不过公司董事会周一已否决这一想法。尽管如此,该行认为英伟达股价的突然下跌提供了机会。
“该股远期市盈率为11倍,是数十年来的低位,较同行AVGO的远期估值折让约36%,反映出相当程度的压力,也意味着存在反弹潜力,”阿里亚写道。
高盛关注电话会的三个重点
高盛分析师詹姆斯·施耐德(James Schneider)表示,他对围绕黄仁勋的丑闻并不担心。在给投资者的报告中,他称团队认为投资者应关注三个重点:管理层如何看待数据中心产能、当前AI基础设施建设的可持续性,以及更广泛的AI交易健康状况——英伟达通常被视为这一主题的风向标。
高盛维持英伟达股票“买入”评级,并给出300美元的乐观目标价,较周一收盘价高出92%。
“按我们对2027财年每股收益16.70美元的估算,当前股价约为其11倍,我们认为风险回报具有吸引力,”他说。
对冲基金大幅减持英伟达
文艺复兴科技(Renaissance Technologies)在截至9月30日的三个月里将其英伟达持仓削减了约99.7%,这是根据其第三季度美国股票投资组合披露,也就是13F文件得出的结果。
Truist在财报前下调英伟达评级
尽管华尔街整体情绪仍偏乐观,但Truist的分析师没有那么乐观。该机构的威廉·斯坦(William Stein)最近将英伟达评级从“买入”下调至“持有”,指出其团队看到的关键风险不仅限于前CEO黄仁勋的丑闻,还延伸到与中国关系相关、可能损害美国AI主导地位的问题。
“在我们看来,这使得NVDA的投资风险过大,无法在足够有把握的情况下预测收入或盈利,因此我们维持不了‘买入’评级。我们给出2028财年每股收益基准情景为10.88美元。”
英伟达的盘前走势
“有没有哪次财报电话会比这次更受期待?”
这是我在英伟达财报公布前一直在问自己的问题。今天收盘后,这份财报就会出炉。作为一个看着NBC《Must See TV》长大的千禧一代——年轻人可以去查一下——今天的电话会有一种类似“必看节目”的感觉。
但这不是《老友记》和《宋飞正传》连播。CEO黄仁勋的戏剧性离任留下了许多未解问题,而这还叠加了对这家AI交易中最重要公司的财务更新。
商务部披露Megaspeed调查时间线
周一晚些时候,美国商务部和司法部公布了对新加坡云服务公司Megaspeed调查的时间线,这家公司正处于黄仁勋丑闻的中心。
联合声明称,商务部于2024年开始调查Megaspeed是否可能违反出口管制,官员在2025年6月采访了其时任高管Alice Huang。同月,Megaspeed被列入英伟达的“禁止销售”名单。
声明称,随后司法部接手了对Megaspeed的“刑事调查”,这也证实了此前媒体报道。Megaspeed否认存在任何不当行为。
Yorkville Ives的丹·艾夫斯(Dan Ives)写道:“关于Megaspeed/Huang仍有很多问题,但这份时间线说明了更多细节,也让人更清楚英伟达今晚财报电话会前,幕后是如何处理此事的。”
丹·艾夫斯称黄仁勋“没有任何回归可能”
Yorkville Ives的丹·艾夫斯以对大型科技股一贯激进看多著称,他周一表示,他认为黄仁勋没有任何回归英伟达的可能。尽管如此,他仍维持NVDA股票“跑赢大盘”评级,目标价225美元。
“如果英伟达能够顺利度过这场风暴并在之后走出来,那么按约10倍的2028财年每股收益估值来看,股价实在太便宜了,”艾夫斯说。“3万亿到4万亿美元的AI资本开支不会改变,而英伟达仍然是推动AI革命的全球唯一芯片。”
瑞银预计业绩将强劲超预期
瑞银分析师对英伟达近期股价下跌后的反弹持乐观态度。该投行维持“买入”评级和240美元目标价,不过此前已将预测从每股300美元下调。
该行预计营收将达到1110亿至1120亿美元,高于华尔街约1090亿美元的预期。他们还表示,业绩指引将保持稳健,主要受Rubin芯片推动,该芯片仍有望在第四财季大幅放量。
英伟达成立新委员会监督出口和国家安全
在财报公布前,英伟达刚刚宣布成立“国家安全与出口管制监督委员会”。
公司表示,该委员会负责监督其安全政策和出口管制合规情况。黄仁勋上周辞职后,公司芯片流向中国的问题成为焦点。此举紧随美国政府周一收紧先进AI芯片获取渠道的新规定。
英伟达表示,公司现有的国家安全团队和全球贸易合规团队将在日常运营中直接向该委员会以及临时CEO科莱特·克雷斯汇报。
分析师预计营收1090亿美元,每股收益2.47美元
- 第三财季
- 营收预估:1091.5亿美元(彭博一致预期)
- 数据中心营收预估:1018.5亿美元
- 超大规模客户营收预估:536.1亿美元
- AI云、工业与企业业务营收预估:486.4亿美元
- 边缘计算营收预估:75亿美元
- 图形业务营收预估:88.4亿美元
- 计算与网络业务营收预估:987.1亿美元
- 调整后毛利率预估:74%
- 调整后运营费用预估:90.2亿美元
- 调整后营业利润预估:720.5亿美元
- 研发费用预估:77.1亿美元
- 调整后每股收益预估:2.47美元
- 资本支出预估:25.9亿美元
- 第四财季
- 营收预估:1248.8亿美元
- 调整后毛利率预估:71.9%
- 调整后运营费用预估:99.3亿美元
- 资本支出预估:28.1亿美元
- 2027年
- 营收预估:4116.3亿美元
- 资本支出预估:94.3亿美元
- 调整后税率预估:16.8%