

这家科技老牌公司、也是过去四年人工智能交易的代表,将在周二收盘后公布季度业绩,而其惊人的领导层危机正成为市场关注焦点。尽管华尔街分析师仍看好其关键业务驱动因素。
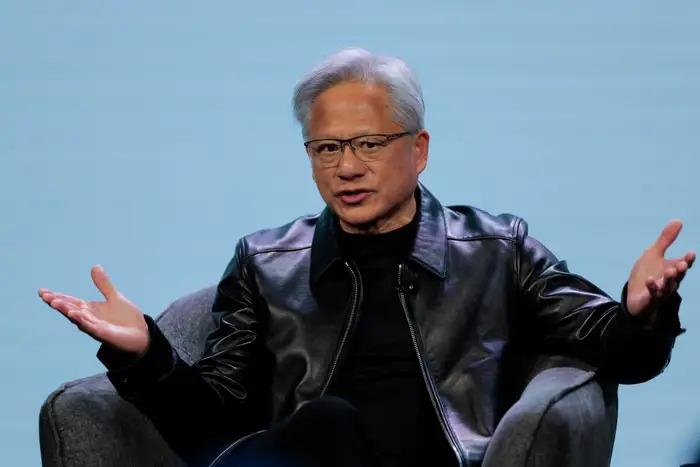
一些投资者仍抱有希望,认为黄仁勋会回归担任CEO,但即便是科技板块最乐观的声音之一,也不认为这种情况会发生,并表示投资者应着眼于没有他的未来。
Yorkville Ives的丹·艾夫斯周一写道:“我们认为黄仁勋几乎不可能回到英伟达担任CEO,对公司而言,最好的前进路径是由一位新的外部CEO或Colette接任。”他指的是临时CEO Colette Kress。
在黄仁勋辞职后,艾夫斯下调了自己的预测,但他仍维持英伟达“跑赢大盘”评级和225美元目标价,意味着较周一股价有43%的上涨空间。领导层危机上周引发了华尔街对英伟达股票的一波下调评级潮。
DA Davidson科技研究主管吉尔·卢里亚强调,Kress在财报电话会上高调亮相很重要,因为这可能有助于缓解外界对公司领导层的一些不确定性,并说明投资者应如何看待黄仁勋可能回归公司的问题。卢里亚维持该股“买入”评级。
他对Business Insider表示:“投资者会希望听到,公司在财务指引上仍然按计划推进,包括延续到2027年。随后,投资者还会希望看到关于替换黄仁勋的进程,最好能有时间表。”
与此同时,美国银行并不那么确定黄仁勋回归英伟达已完全没有可能。维持该股“买入”评级、目标价280美元的分析师维韦克·阿里亚提到了有关这位被罢免CEO回归的媒体报道,并指出这种情形通常会对股价有利。
其他分析师则仍把注意力放在英伟达的业务本身,而不是领导层风波。高盛分析师詹姆斯·施奈德表示,他预计投资者会关注数据中心产能、AI基础设施可持续性,以及更广泛的AI需求健康状况。
他说:“我们预计英伟达将交出稳健的第三季度业绩,第四季度指引也会高于市场预期,主要受好于预期的利润率推动。我们对第三季度和第四季度每股收益的预测都比市场高6%。”
瑞银同样看多,预计这位AI领军者第三季度营收将比华尔街预期高出多达40亿美元,而且随着对其Rubin芯片的需求继续上升,第四季度还可能出现更强增长。
与此同时,Truist董事威廉·斯坦将该股评级下调至“持有”,目标价为174美元。
斯坦写道:“这不仅仅是前CEO黄仁勋的私事或他的辞职问题,还在于NVDA文化可能受到损害,以及公司可能向中国的企业和政府实体提供了可获得的GPU,这将对未来收入表现构成挑战。”
相关阅读
- Business Insider为你带来你想了解的创新故事
- Business Insider为你带来你想了解的创新故事
- Business Insider为你带来你想了解的创新故事
- Business Insider为你带来你想了解的创新故事