

得州米德兰,2026年11月16日(GLOBE NEWSWIRE)——Diamondback Energy, Inc.(纳斯达克代码:FANG,以下简称“Diamondback”或“公司”)今日宣布,已签署最终购买协议,收购 Double Eagle IV Midco, LLC 和 Double Eagle V Midco, LLC 的若干子公司(合称“Double Eagle”)。作为对价,Diamondback 将支付约1556万股普通股以及21.5亿美元现金,具体金额仍需进行惯常调整(以下简称“Double Eagle 收购”)。
公司表示,此次交易中的现金部分预计将通过手头现金、公司信贷额度下的借款和/或定期贷款所得款项的组合来提供资金。
Diamondback 首席执行官兼董事 Kaes Van’t Hof 表示:“这项收购是 Diamondback 在米德兰盆地持续扩张过程中的又一个重要步骤。此次交易获得的未开发库存,显著提高了我们原本就计划钻探的高回报项目中的作业权益和净现值,同时也为我们在整个米德兰盆地的资产组合增加了更多未开发库存。”
Van’t Hof 还表示:“2022年,随着 Diamondback 对米德兰盆地新兴 Barnett 层位的地下认识不断加深,我们决定将这种认识与 Double Eagle 团队差异化的土地专业能力结合起来。今天这笔交易正是这一成功合作的成果,Diamondback 将买下我们此前尚未持有的该合作项目40%权益,在石油行业中这被称为‘netting up’。我们对资源质量以及大规模开发前自身执行成本结构的信心,使得现在成为完成这笔交易的合适时机。重要的是,Diamondback 无需因此增加钻机,也无需对我们的开发计划作出重大调整,从而确保顺利整合。”
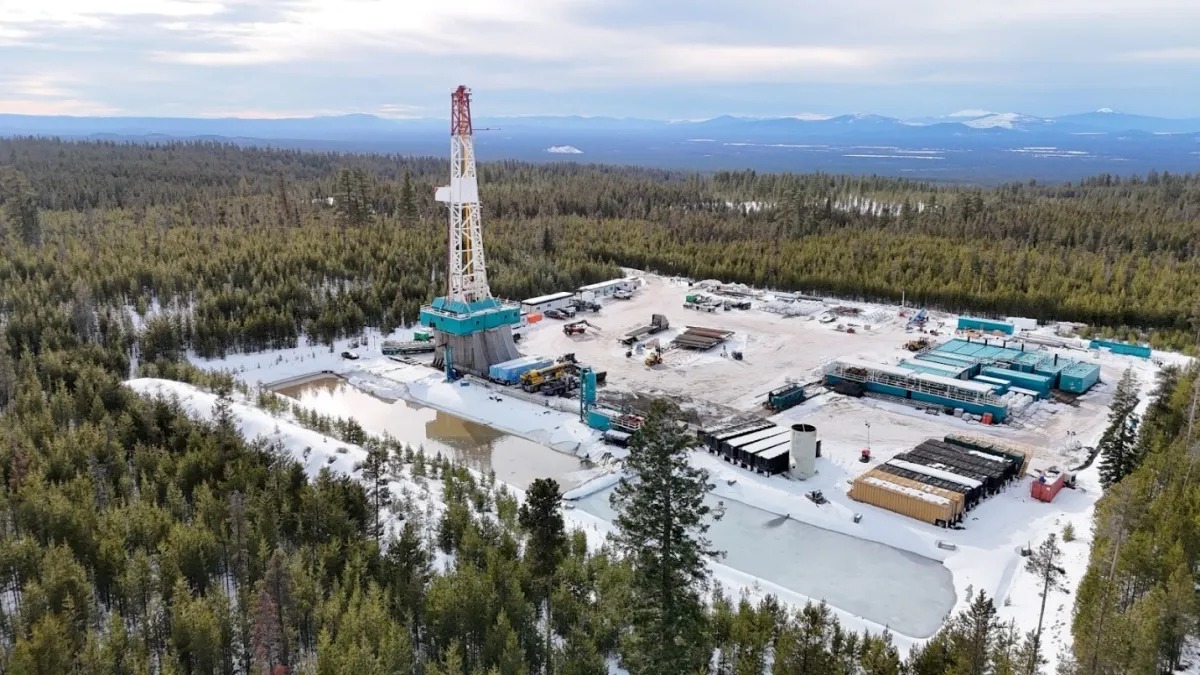
Van’t Hof 继续表示:“我们也很高兴宣布,位于米德兰县 Spanish Trail 的首个 Barnett 整区块开发项目已取得初步成果。在近期峰值时,该项目由4口1万英尺水平段井组成,日产量约为7.5千桶油当量中的原油产量(7.5 MBo/d)和3700万立方英尺天然气(37 MMcf/d),高于我们对全区开发的内部预期,并与该地区评价井的表现一致。这些初步结果进一步验证了我们对该区块地质条件的理解,并为我们在2027年及未来多年推进 Barnett 全区开发提供动力。”
Double Eagle 联席首席执行官 Cody Campbell 和 John Sellers 表示:“我们很高兴再次与 Diamondback 在这笔交易中合作。这些资产拥有高质量库存和可观的 Barnett 开发空间,我们相信,在一家同样致力于西得州的运营商手中,这些资产将得到很好的管理。我们为 Double Eagle 团队在米德兰盆地打造的成果感到自豪,并计划继续在里根县剩余资产上通过多钻机开发计划保持运营势头。”
资产亮点
- 位于米德兰盆地核心区域的约17.6万净英亩土地
- 预计2027年原油产量约为3.5万桶/日(35 MBo/d),总产量约为9.2万桶油当量/日(92 MBoe/d),其中原油占比38%
- 68%的资产尚未开发,在主要开发目标中预计拥有超过1200个总水平井位(净井位495个),平均水平段长度超过1.15万英尺;其中包括101口总完钻未完井(净46口)
交易亮点
- 估值约为2027年预估 EBITDA 的4.0倍
- 将立即增厚所有相关财务指标,包括每股现金流、每股自由现金流和每股净资产价值(NAV)
- 预计对杠杆水平中性
公司注释称,现金流定义为营运资金变动前的经营现金流;自由现金流定义为营运资金变动前的经营活动现金流减去现金资本支出后的超额部分。
时间安排与批准
Diamondback 预计该交易将于2026年12月21日完成,前提是满足惯常交割条件。
顾问
Jefferies LLC 担任 Diamondback 的牵头财务顾问,高盛 Goldman Sachs & Co. LLC 也担任 Diamondback 的财务顾问。Latham & Watkins LLP 担任 Diamondback 的法律顾问。
Vinson & Elkins LLP 担任 Double Eagle 的法律顾问。
关于 Diamondback
Diamondback 是一家总部位于得州米德兰的独立油气公司,专注于收购、开发、勘探和开采西得州二叠纪盆地非常规陆上油气储量。
前瞻性声明
本新闻稿包含《证券法》第27A条和《交易法》第21E条所定义的“前瞻性声明”,涉及风险、不确定性和假设。除历史事实陈述外,Diamondback 作出的所有陈述,包括有关未来业绩、业务战略、未来运营(包括钻探计划和资本计划)、收入、亏损、成本、费用、回报、现金流和财务状况的估计与预测、储量估计及其替代或增加储量的能力、战略交易(包括待完成的 Double Eagle 收购、待完成的 Deep Blue 收购以及其他收购、剥离或重组)的预期收益或其他影响,以及管理层计划和目标(包括未来经营现金流以及环境战略和目标的执行计划)等,均属于前瞻性声明。
公司表示,尽管其认为这些前瞻性声明所反映的预期和假设在作出时是合理的,但相关风险和不确定性难以预测,且在许多情况下超出公司控制范围。因此,前瞻性声明并不构成对未来业绩的保证,公司的实际结果可能与前瞻性声明中表达的内容存在重大差异。
公司称,可能导致结果出现重大差异的因素包括但不限于:地缘政治和市场状况,包括石油、天然气和天然气液体供需变化及其对价格的影响;美国能源、环境、货币和贸易政策变化,包括关税或其他贸易壁垒及由此产生的贸易紧张局势;OPEC 及其非 OPEC 盟友(OPEC+)影响石油产量和价格的行动,以及其他国内外政治、经济或外交发展;整体经济、商业或行业状况变化,包括汇率、利率、通胀和金融市场不稳定;区域供需因素,包括生产延迟、限产或中断,或施加产量限制的政府命令、规则或法规;与水力压裂相关的联邦和州立法及监管举措;与气候变化相关的实体和转型风险,以及公司公开披露的可持续发展和减排目标相关风险;开发现有租赁土地和寻找、开发或收购额外储量面临的挑战;用水限制,包括得州铁路委员会为控制二叠纪盆地诱发地震而近期对新的采出水处置井许可实施暂停;油气价格大幅下跌可能导致重大减值;资本、金融和信贷市场状况;员工留任和劳动力市场竞争;钻机、设备、原材料、供应品和油服的可得性或成本变化;安全、健康、环境、税务及其他监管要求变化;网络安全威胁;电力、互联网、电信、运输、处理和储存等基础设施中断;现有及未来油气开发未能达到预期储量或产量水平;技术发展跟进不足;石油采购合同义务履行失败;客户流失或客户无法履约;主要业务的地域集中;资本回报活动相关风险以及未来分红和回购的不确定性;获取必要批准和许可的困难;恶劣天气和自然灾害;信贷安排和对冲合约交易对手财务实力变化;公司较高负债及其对运营和财务灵活性的限制;信用评级变化;以及未能识别、完成和成功整合包括 Double Eagle 收购、Deep Blue 收购在内的各类交易等。
公司并表示,相关风险还包括其于2026年2月25日向美国证券交易委员会(SEC)提交的10-K年报第一部分第1A项,以及此后提交的10-K、10-Q和8-K文件中披露的其他风险。
公司称,鉴于上述因素,其前瞻性声明所预期的事件可能不会在预期时间发生,甚至可能根本不会发生。所有前瞻性声明仅反映本新闻稿发布之日,或如更早,则为声明作出之日。除非适用法律要求,公司无意且明确表示不承担更新或修订任何前瞻性声明的义务。
非 GAAP 财务指标
本新闻稿包含若干前瞻性非 GAAP 财务指标,例如2027年预估 EBITDA、营运资金变动前每股经营现金流预估值,以及每股自由现金流预估值。
公司表示,EBITDA 是管理层及外部财务报表使用者(如行业分析师、投资者、贷款人和评级机构)使用的补充性非 GAAP 财务指标。公司将 EBITDA 定义为净利润(亏损)加上净利息费用、折旧、损耗、摊销、增值摊销以及所得税费用(或收益)。EBITDA 不是按美国通用会计准则(GAAP)确定的净利润指标。管理层认为,该指标有助于评估公司经营表现,并在不考虑融资方式或资本结构的情况下比较不同时期经营结果。
公司还表示,营运资金变动前经营现金流这一非 GAAP 指标,是指按 GAAP 确定的经营活动提供的净现金,但不考虑营运资金变动。公司认为,该指标有助于衡量油气公司产生现金以支持勘探、开发、收购、偿债或支付股息的能力。
公司称,自由现金流这一非 GAAP 指标,是指营运资金变动前的经营活动现金流超过现金资本支出的部分。公司认为,该指标有助于投资者在不同期间以一致口径比较经营活动现金流和油气资产增加额。公司使用自由现金流来减债,并根据董事会决定提高对股东的资本回报。
由于这些指标是以前瞻性基础提供的,公司表示,无法可靠或合理地预测与之最直接可比的前瞻性 GAAP 指标所需的某些组成部分,例如未来减值、未来营运资金变化、未来大宗商品价格、油气资产开发、生产和运营的节奏与成本、未来利率变化以及其他影响财务结果的业务因素。因此,公司无法提供这些前瞻性非 GAAP 财务指标与相应最直接可比前瞻性 GAAP 财务指标之间的量化调节。
Diamondback 投资者联系人:
Adam Lawlis
+1 432.221.7467alawlis@diamondbackenergy.com