

汽油价格下跌在10月给消费者带来了一些缓解,但美联储官员越来越担心,经济中其他领域的通胀压力正变得更难遏制。
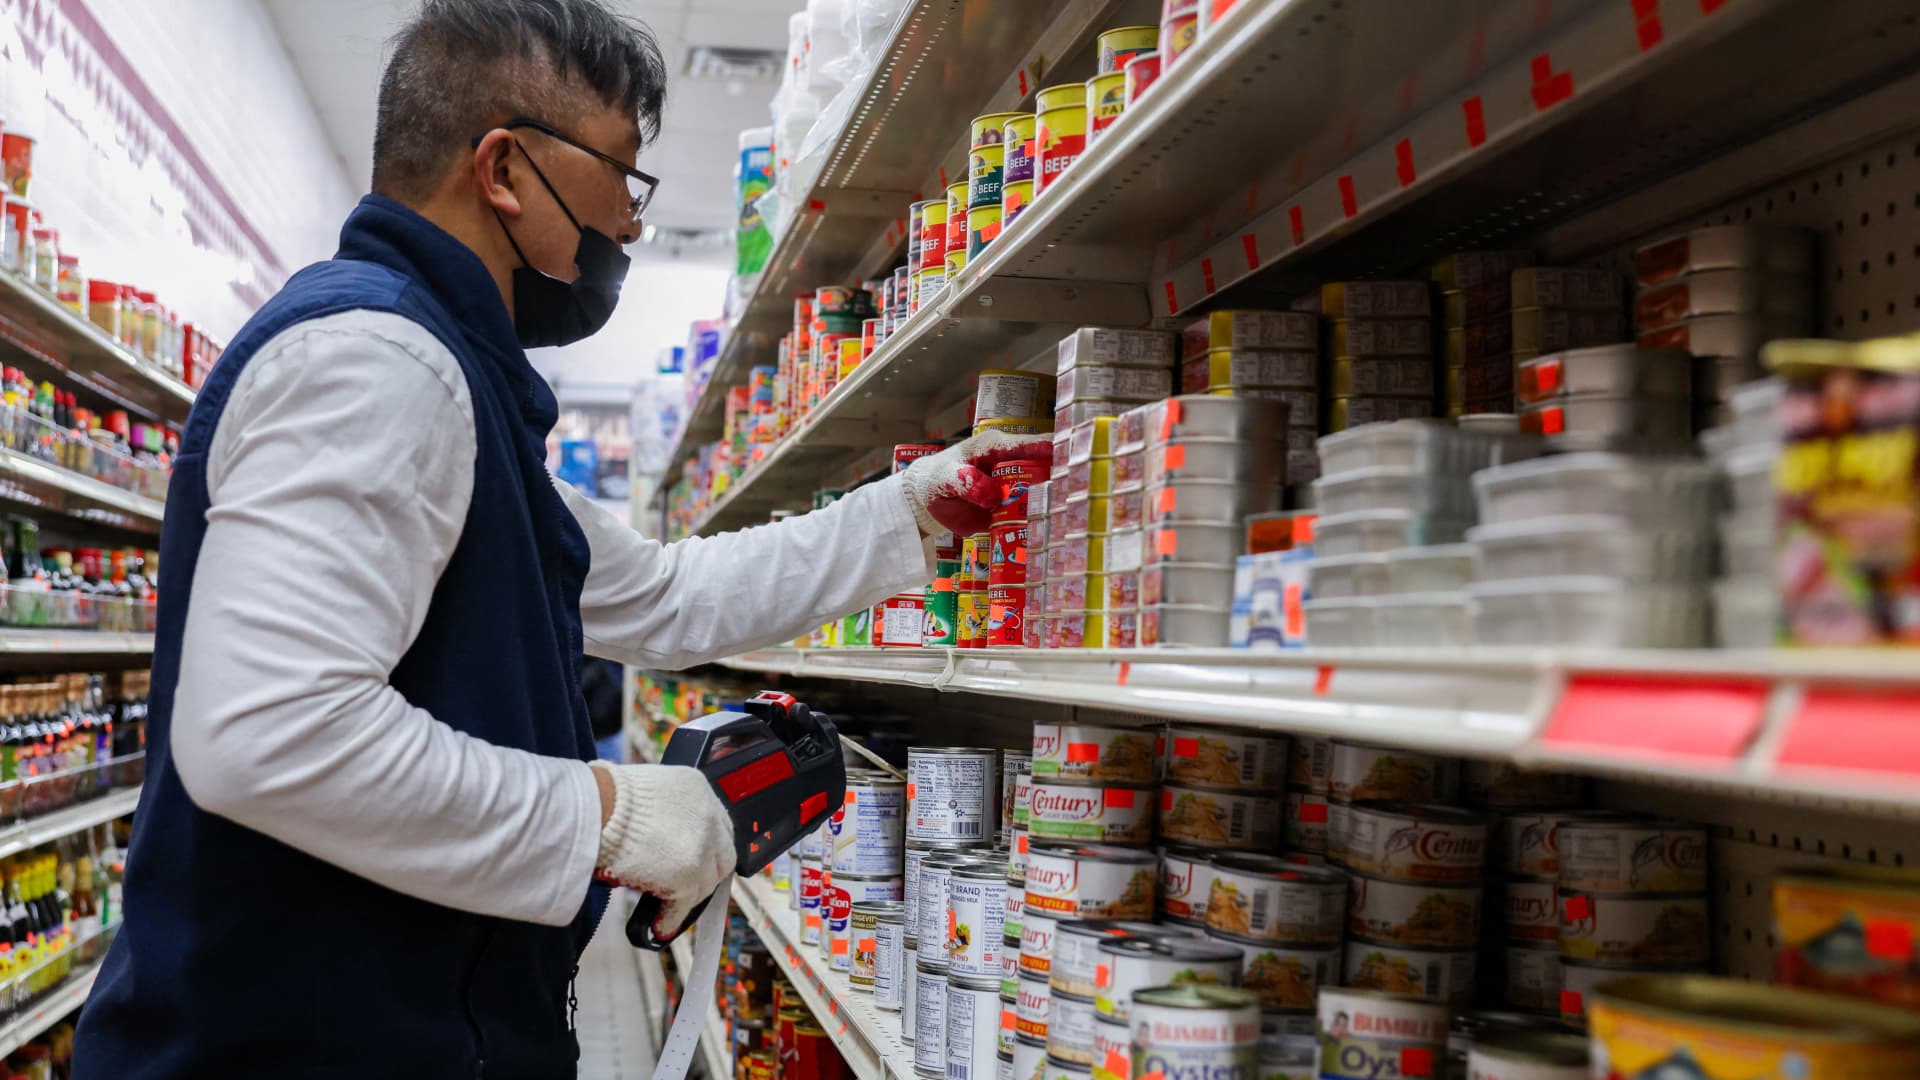
美国能源信息署数据显示,泵价下跌超过4%,为过去一年每加仑上涨逾1美元后的飙升提供了喘息空间。
不过,美国劳工统计局将于周二上午8:30公布的当月消费者价格指数预计只会略有回落。
与此同时,美联储官员表示,他们担心最初因美国总统唐纳德·特朗普的关税和伊朗战争而推高的通胀,正显示出比预期更持久的特征,价格压力也出现在那些并未直接受到这些冲击影响的行业。
在央行对劳动力市场状况越来越有信心之际,生活成本问题成为美联储最关注的焦点。
芝加哥联储主席奥斯坦·古尔斯比周一在其所在辖区的一场活动上表示:“我们一直在向历史上会认为是充分就业的水平迈进,最大的问题都在通胀这一边。我们走访辖区各地、与各类人士交流时,听到的全都是企业端的可负担性问题、成本问题。所以我们必须正视成本端和通胀端的失灵。”
道琼斯共识预测显示,整体CPI预计环比上涨0.3%,剔除波动较大的食品和能源成本后的核心通胀预计上涨0.2%。虽然这两项增幅都将低于9月分别0.6%和0.3%的月度涨幅,但仍意味着价格压力继续存在。
由于一年前的政府停摆导致劳工统计局未能收集部分数据并编制完整指数水平,10月不会公布同比数据。由于这一数据问题,该指数没有可比的同比数字。
美国银行使用对去年同期数据进行插值后的假设基准估算,10月整体通胀年率为3.8%,核心通胀年率为2.7%,两者都比9月高0.1个百分点,也明显高于美联储2%的目标。
古尔斯比表示,目前这轮通胀走势正在挑战通常对供应冲击和关税的预期,而当前情况又因与人工智能相关的超大规模云服务商建设而加剧。
他说:“按理说,这些影响本该到现在已经消退了,但我们现在开始看到,通胀在一些领域抬头,这些领域大概并不是来自油价和关税,比如不少服务业。现在这类AI数据中心建设,在我看来,开始更像是传统意义上的需求过热。”
他补充说,大规模数据中心投资正在带来对建筑工人、电力和设备的需求,可能进一步推高价格压力,尽管人工智能从长期看有望提升生产率。
在利率压力方面,尽管美联储10月投票决定维持基准利率不变,但根据CME FedWatch数据,市场目前押注央行在12月下次会议上加息25个基点的概率超过80%。
今年不在联邦公开市场委员会拥有投票权、但将在2027年投票的古尔斯比并未明确表态自己是否倾向于进一步加息,但他说当前环境可能需要采取行动。
他说:“传统观点是:前期要更激进,避免经济过热,因为一旦过热,要把这种过热消除掉会极其痛苦。所以我认为我们必须在这方面保持警惕。”
这份CPI报告发布之际,美国经济增长依然强劲——亚特兰大联储预计,第三季度国内生产总值增速为3.4%,第四季度将达到3.5%——劳动力市场看起来也同样稳健。10月非农就业人数增加16.5万人,远超预期,失业率小幅降至4.1%,不过经通胀调整后的工资增长仍为负值。
这使得通胀数据成为市场关注的核心。
美国银行表示,关税带来的影响正在减弱,但受人工智能需求推动,商品价格可能进一步上行。此外,该行对“黏性”服务价格以及医疗保险和汽车价格压力也持谨慎态度。
该行在美联储预期方面一直偏鹰派,并认为只要股市没有出现足以让央行却步的更大幅度抛售,12月加息就很可能发生。
美国银行经济学家斯蒂芬·朱诺在客户报告中表示:“这将是美联储12月8日至9日会议前的最后一份通胀报告。如果我们的预测正确,我们认为在其他条件不变的情况下,这实际上会锁定又一次25个基点的加息。除非月环比数据明显疲弱到0.1%,否则我们怀疑通胀数据会阻止美联储在12月加息。我们判断的更大风险来自金融市场。”