简讯
- 英伟达周五上涨2.78%,AMD上涨11.04%,但仅收复了周四大跌的一部分失地。
- 这轮动荡蔓延至亚洲芯片制造商,并促使台湾方面采取稳定市场的举措。
- 数据中心限制以及AI基础设施的高昂成本,正在考验投资者信心。
在经历从华尔街一路蔓延到亚洲的抛售后,AI股票周五上演反弹。不过,单日转涨并不能回答周末前摆在投资者面前的更大问题:这究竟是一次迟来的回调,还是AI泡沫开始破裂?
英伟达上涨2.78%,收于186.64美元,此前周四暴跌9.3%。AMD也反弹至449.04美元,而就在一天前该股刚刚重挫17.3%。两只股票仍远低于10月高点,显示出一次强劲的技术性反弹并不足以修复此前的巨大跌幅。
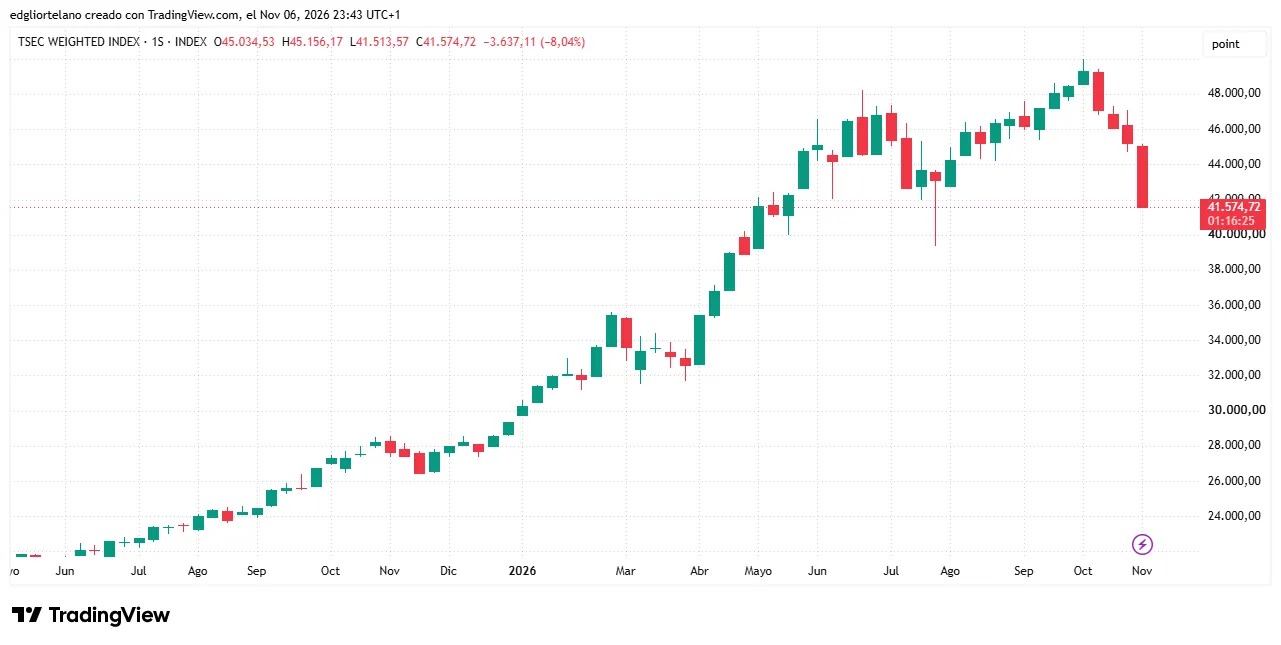
不仅美国市场一片惨绿。韩国KOSPI指数周五下跌6%,而台湾基准指数本周跌幅超过8%,创下数月来最差单周表现。在这轮抛售中,台积电触及每日跌停限制。路透社报道称,台湾官员已要求国有银行协助支撑股价。
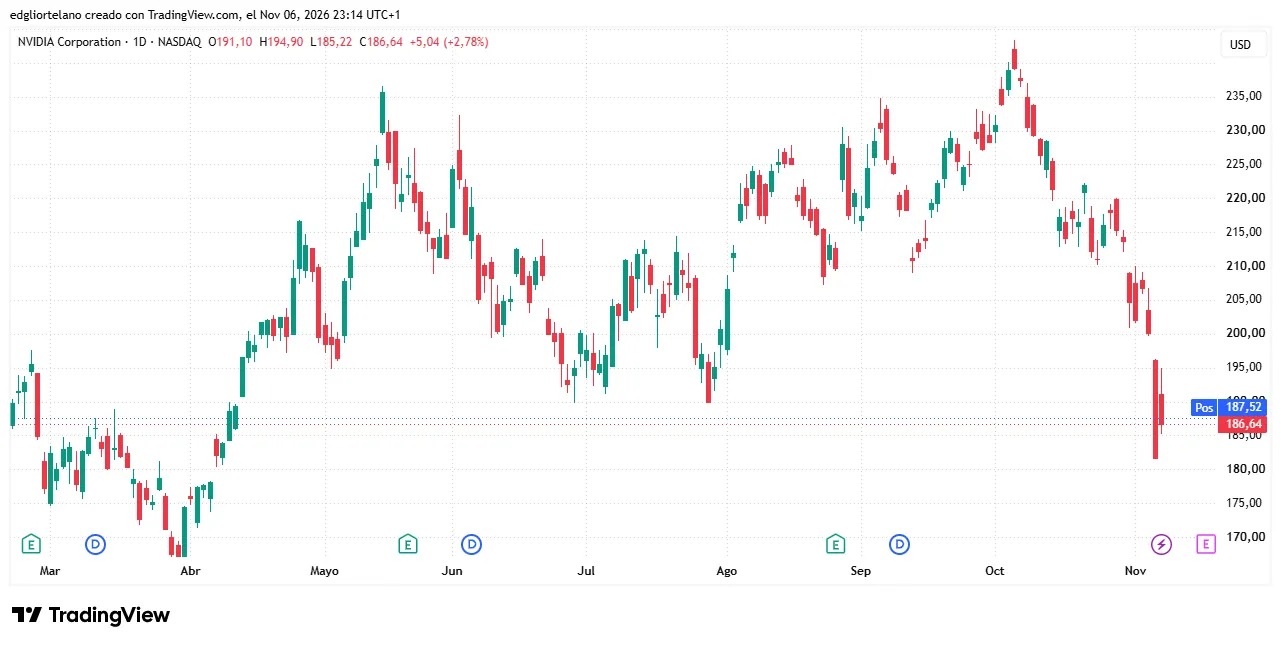
美国科技100现金市场代理指数也有所回升,上涨1.85%至27,007.3点,但本周仍累计下跌超过5.5%。从日线来看,这次反弹出现在较10月水平更大幅度下跌之后,而不是回到此前的上升趋势。
AI交易为何开始松动
美国中期选举加剧了市场对民主党若取得更多进展、将对数据中心实施更严格审查的担忧。Ballotpedia发现,在11月3日的41场地方投票中,有40场投票支持限制开发,其中包括否决支持建设的提案。部分投票只是咨询性质,但政治信号已十分明确。
这对芯片公司很重要,因为数据中心是它们最大的增长故事。每个项目都需要在处理器、服务器、电力和制冷方面投入巨额资金。若限制增加,可能推迟订单,或迫使项目转移到其他地方。
不过,这些疑虑并非始于选举。AI公司及其客户一直在激进投入,以提前建设产能,而这些投入的回报往往并不清晰。更高的借贷成本让这种押注更难持续。路透社援引市场策略师Steve Sosnick的话称,持仓过于拥挤的股票此前已经“被定价到完美”。
回调,还是泡沫破裂?
回调指的是市场较近期高点至少下跌10%,但这并不一定意味着底层业务正在萎缩。设想一家芯片制造商的股票按年度盈利的60倍交易,因为投资者预期其增长将极为迅猛。如果投资者后来只愿意为同样的盈利支付40倍估值,那么即便利润没有下降,股价也可能下跌三分之一。
泡沫破裂则更严重:当预期被证明不切实际,支撑繁荣的资金开始撤离时,就会发生这种情况。
历史提供了一个有用的警示。在互联网泡沫破裂期间,纳斯达克指数在2000年3月至2002年10月间大约下跌了77%。互联网并非昙花一现,但投资者严重高估了企业将其转化为利润的速度。
电信运营商曾花费巨资铺设光纤电缆,却等不到足够多的客户。建设国际网络的Global Crossing于2002年申请破产。技术本身存活了下来,但许多公司和股东没有。
AI也可能面临长期前景与短期回报之间的类似错配,而一些投资者已经开始讨论这一点。例如,内存短缺也是一门生意,许多公司都在试图利用这一点。前加密货币矿工正在出租他们的硬件,云服务提供商和推理初创公司也在各处涌现。
再设想一家假想公司借入数十亿美元建设数据中心,里面装满英伟达芯片,并预计未来多年能以高价出租算力。如果客户支出低于预期,借贷成本上升,或者建设被推迟,债务仍然需要偿还。
运营方可能取消芯片订单,其承包商失去工作,原本计划扩容的公用事业公司也会失去预期客户。持有其债务的贷款方和投资者也可能遭受损失。于是,股市抛售就可能演变成更广泛的经济问题。
不过,与2000年相比,仍有一个重要区别。微软、Alphabet、亚马逊和Meta都是有盈利、拥有成熟客户和可观现金流的企业,不像许多投机性的互联网初创公司。它们比那些依赖反复借贷来扩张的小型AI云服务商更能承受挫折。
AI完全可能继续改变各行各业,而一批单独的AI公司可能失败——成功公司的投资者也可能为此付出了过高价格。
财务警报灯已经开始闪烁。路透社周五报道称,针对AI云服务商CoreWeave违约风险的保险成本已升至1000个基点以上。这类保护在某种程度上类似贷款保险:价格越高,说明投资者对偿付能力的担忧越强。
不过,更广泛的债券市场仍在相对正常运作。这表明,压力正在AI融资中最危险的角落加剧,但还不足以证明系统性危机已经出现。
下周将带来比又一个红绿交替交易日更具体的检验。CoreWeave、Applied Materials和思科的业绩结果,可能揭示客户是否仍在下单采购产能和设备,而通胀数据将影响借贷成本预期。稳定的订单和可控的债务,将支持“这只是回调”的判断。
如果项目反复取消、再融资失败、销售额萎缩,则说明这轮繁荣的金融基础正在开裂。问题不在于AI是否有未来,而在于每一家押上数十亿美元赌未来的公司,是否都负担得起走到那一天。