美股经历了一场典型的风险重定价,但BTIG认为,这更像抛售的开场,而不是低点的确认。
本轮下跌中,标普500全部板块收跌,相关市值估计单日蒸发约2.8万亿美元。VIX升至4月以来最高,费城半导体指数下跌12%,创2020年以来最差单日表现。
BTIG首席技术策略师Jonathan Krinsky在最新报告中称,市场已经出现“投降式抛售”的早期迹象,但距离真正意义上的全面出清仍很远。他的核心判断是,市场很难在广度指标仍处高位时形成重要底部。
对投资者而言,风险不只在已经大跌的AI和半导体链条。BTIG警告,接下来更关键的是,此前被视为避险去处的医疗保健、必需消费等板块是否开始补跌。一旦抛售从高权重科技股扩散至更广泛个股,标普500可能进一步下探。
抛售具备“投降”特征,但还不完整
从盘面看,本轮下跌已经触发多项典型的恐慌信号。
据Jonathan Krinsky盘中统计,纽交所下跌成交量占比约86%,这将是近一年首次出现超过80%的下跌成交量日。标普500所有板块下跌,其中11个板块中有10个跌幅超过1%。VIX跳升约10点,看跌/看涨期权比率上升,SPY成交量可能创3月低点以来最高。
这些信号通常会被视作接近底部的条件。高比例下跌成交量意味着抛售不再局限于少数个股,波动率跳升则显示市场正在快速降低风险敞口。
但Krinsky认为,问题在于,这些信号只说明市场出现了恐慌,并不意味着风险已经完全释放。
广度仍在高位,底部信号缺少关键一环
BTIG最关注的不是单日跌幅,而是市场广度。
Krinsky指出,进入本轮下跌前,标普500中近四分之一成分股处于超买状态,约70%的成分股仍收在200日均线上方。这一比例位于过去两年读数的最高十分位附近。
换言之,多数股票此前并未真正进入超卖状态。下跌主要集中在AI和半导体等高权重板块,而医疗保健、必需消费及等权重指数中的不少个股此前仍接近高位。
BTIG数据显示,标普500成分股中位于200日均线上方的比例此前约为69.5%,接近一年区间高位,远高于3月和9月底低点附近的40%至45%。
Krinsky对试图判断底部的投资者提出的问题是,能否找到一个重要底部是在这一比例高于60%时形成的。他承认7月曾有类似情形,但当时反弹只持续数日,随后并未形成有效上行。
200日均线暂时守住,BTIG看向7000点
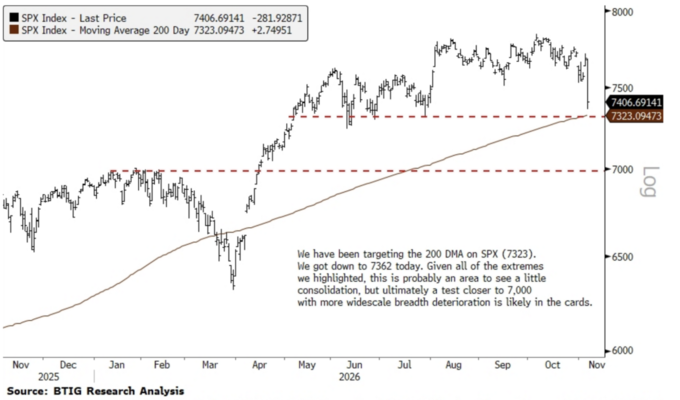
技术位方面,BTIG此前关注的标普500 200日均线位于7323点附近。本轮盘中低点触及7362点,距离该位置只有39点。
Krinsky认为,这一区域可能带来短暂整理,但不意味着下跌已经结束。他在报告中称,标普500最终更可能测试接近7000点的位置,并伴随更广泛的市场广度恶化。
按BTIG的框架,7000点较200日均线低约4.5%,较10月接近7800点的高位低约10%。这将更接近一次常规的10%左右调整,而非单日恐慌后的简单修复。
资金流层面也存在压力。UBS警告,风险控制基金可能在随后一个交易日抛售超过1000亿美元资产。高盛John Flood则表示,当日客户电话显著增加,并引用“黎明前总是最黑暗”的说法,但市场仍需面对即将公布的就业数据。
半导体更接近超卖,但反弹或是减仓窗口
BTIG认为最接近出清的板块,正是本轮抛售中心的半导体。
随着SOXX接近目标区域,短线反弹的风险回报会变得更有吸引力。但BTIG并未将其视为重新建仓信号。
Krinsky表示,半导体已经确认形成六个月顶部,因此任何回到150美元至155美元区域的反弹,都更可能是降低风险敞口的机会。报告显示,SOXX当时约在134美元附近,150美元至155美元相当于较该水平高约12%至16%。
高盛John Flood还指出,半导体抛售背后的叙事正在变化。市场担心,随着民主党控制国会以及数据中心许可问题受到关注,到2028年可能出现芯片供给过多、数据中心外壳不足的风险。
“安全板块”也可能成为下一轮风险来源
BTIG认为,当前风险回报最差的,未必是已经大跌的半导体,而是此前资金躲入的板块,尤其是医疗保健XLV和必需消费XLP。
Krinsky称,如果半导体反弹,这些防御板块容易遭遇因子轮动和均值回归。如果半导体继续下跌,当前盘面已经显示,这些板块同样难以完全免疫。
BTIG图表显示,XLV在本轮下跌前相对200日均线的偏离幅度创下自20世纪90年代末以来最高纪录。盘中回落后,该ETF仍较200日均线高约16.5%。
必需消费板块当日表现相对抗跌,跌幅仅约0.5%。但Jim Chanos表示,从被打压的科技股切换至低增长消费股,若后者估值达到30倍至100倍收益区间,未必是明智选择。
分歧仍在,但BTIG押注抛售扩散
市场并非没有反对意见。Citadel Securities的Scott Rubner当天早些时候称,半导体估值降至13.8倍后,阻力最小的方向仍是上行。高盛Rich Privorotsky则认为,市场净敞口已经较低,大盘不容易进一步下跌。
但当日走势削弱了这些乐观看法。半导体在超卖状态下继续下挫,防御板块也开始回落,所有标普板块最终收跌。
Krinsky此前描述过一种更糟糕的情形,即“相关性为一”的抛售,超卖资产无法反弹,超买资产开始修正。本轮下跌已呈现这一模式的早期形态。
BTIG的核心判断是,真正的底部通常需要“将军”和“士兵”同时倒下。当前高权重科技股已经遭到重创,但多数成分股尚未完成出清。若这些此前支撑指数的股票开始补跌,标普500的下行压力可能尚未释放完毕。