数据中心业务爆发式增长推动AMD业绩全面超预期,公司上调明年展望,预计服务器收入翻番、AI芯片收入增速更快。
华尔街见闻提及,美东时间11月3日周二美股盘后,AMD公布,2026年第三季度营收同比增长45%至133.77亿美元,再创单季新高,较分析师预期高约2.3%。非GAAP口径下,每股收益同比增长74%至2.09美元,较分析师预期高逾6%。
随后在电话会上,AMD首席执行官苏姿丰(Lisa Su)表示,数据中心需求正在加速,预计2027年数据中心营收将超过此前预期,服务器营收届时将实现翻番,占总营收比例最高可达80%。
她表示,公司“对未来数年保持卓越营收增长的能力抱有强烈信心,且盈利增速将超过营收增速”。苏姿丰在回应分析师提问时坦言,当前需求确实高于供给,公司正与晶圆、基板、先进封装、存储及其他关键元器件供应商深度合作以提升产能,并表示公司“有信心”凭借与生态系统的深厚合作关系进一步扩大供给。
在产品战略层面,AMD正同步推进CPU与AI加速芯片两条产品线的更新换代。苏姿丰透露,EPYC Venice处理器已于三季度开始出货,首批OEM系统预计四季度正式上市。
在AI加速器方面,AMD已启动MI455X的批量出货,Anthropic、Meta、Microsoft、OpenAI和Oracle等头部客户在三季度完成了首批Helios机架的部署。苏姿丰称,客户正在Helios上运行最新模型,整体性能表现令人满意,四季度Helios的部署规模将大幅增加。
此外,苏姿丰明确警示,预计2027年PC市场将出现两位数百分比的降幅。
彭博援引Emarketer分析师Jacob Bourne的观点称,此次业绩结果“将给投资者带来鼓励,因为投资者近期正越来越严格地审视AI支出及其回报”,尤其是在科技股和半导体板块经历持续调整的背景下。
Q3业绩创纪录,2027年总营收预期激增超80%
AMD在今年第三季度交出了一份强劲答卷。当季总营收达到134亿美元,同比增长45%;非公认会计准则下(Non-GAAP)每股收益(EPS)同比大增74%至2.09美元。毛利率也扩大至56%,同比提升190个基点。
真正引发市场关注的是管理层给出的远期指引。AMD预计第四季度营收将达到约170亿美元(同比增长约66%)。更重要的是,公司对2027年给出了乐观预期。
苏姿丰在会上表示:
“基于目前的可见度,我们现在预计2027年的营收将增长超过80%,这是我们去年11月在财务分析师日上预期的长期财务模型的两倍多。”
她明确指出,2027年数据中心业务将占到公司总营收的80%以上,成为驱动收入和盈利增长的绝对主力。此外,服务器收入预计在2027年将实现同比翻番。
在谈及市场最关心的供需问题时,苏姿丰直言:
“需求确实高于供应,因此我们继续与供应链合作伙伴合作以增加供应。鉴于我们在整个生态系统中拥有的强大关系,我相信我们有很好的机会做到这一点。”
历史性交叉:Q4 AI芯片收入将超过服务器CPU
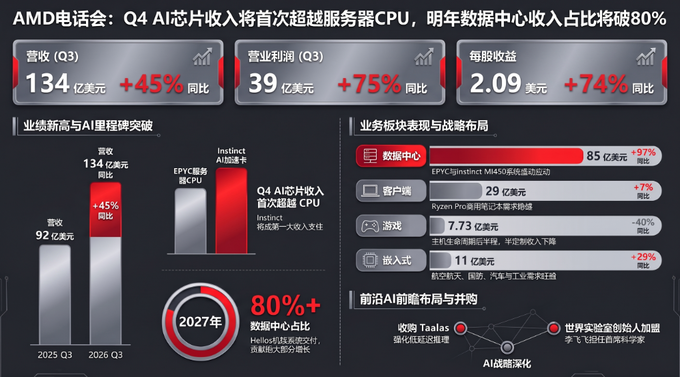
数据中心业务是AMD本季度的核心引擎,Q3收入同比暴涨97%至创纪录的85亿美元,占总营收的比例从一年前的47%跃升至64%。
这一增长背后,是新一代产品的全面铺开。MI455X在三季度开始批量出货,包括Anthropic、Meta、微软、OpenAI和甲骨文在内的领先客户已经迅速上线了首批Helios机架。
对于接下来的第四季度,CFO胡锦透露了一个关键里程碑:
“第四季度数据中心业务环比将实现约50%的激增。实际上,这将是数据中心AI业务(GPU等)收入超越服务器业务(CPU)的第一个季度。相较于服务器端,数据中心AI业务在Q4将出现一个非常显著的阶跃式上升。”
为了进一步加码AI布局,AMD在三季度宣布了两项关键收购:Taalas和World Labs。其中,World Labs的联合创始人兼CEO李飞飞将作为首席科学家加入AMD,领导模型研究并帮助塑造未来的软硬件系统路线图。
“AI代理正成为云端CPU的下一个杀手级应用”
苏姿丰在分享行业洞察时指出:
“云提供商在本季度增加了大量EPYC容量,用于个人和企业代理,这些代理正迅速成为云端CPU的下一个杀手级应用。这些代理在应用程序和企业系统中连续并行地工作,在增加加速器需求的同时,创造了对CPU需求的急剧增加。采用才刚刚开始,我们预计随着代理被更广泛地部署并承担更复杂的工作,需求将急剧增长。”
凭借在性能和总拥有成本(TCO)上的优势,EPYC处理器正在持续抢占市场份额。苏姿丰特别提及:
“OpenAI选择了Turin EPYC处理器作为其首个定制加速器平台的主机CPU。”
此外,AMD最近推出的Helion获得了强劲的早期需求,OEM和ODM合作伙伴承诺提供的Venice平台数量比上一代多出20%。
隐忧与对策:PC市场明年面临两位数衰退
在AI业务一路高歌猛进的同时,AMD的客户端和游戏业务则面临宏观环境逆风。
第三季度,客户端收入同比增长7%至29亿美元,但环比下降4%。苏姿丰对PC市场给出了明确预警:
“本季度末PC终端售出放缓,因为较高的内存和组件成本给需求带来了压力。我们在2027年的规划假设是,PC市场的单位出货量将出现两位数百分比的下降。”
面对PC市场的疲弱,AMD选择避开低端市场的价格战。苏姿丰表示:
“我们将专注于能够增加最大价值的细分市场,如企业级、高端消费级和台式机渠道。我们认识到低端市场存在大量波动,坦率地说,这也是我们敞口最小的部分。”
不过,PC市场的疲软并未影响公司的整体盈利扩张逻辑。CFO胡锦强调,随着营收在2027年激增超80%,公司的运营支出增速将不到营收增速的一半,这将带来“非常显著的营业利润率扩张和盈利能力提升”。
AMD Q3业绩电话会要点
AMD财务战略与投资者关系副总裁Matt Ramsay在电话会开场时表示,公司当天主要参考非GAAP财务指标,完整的非GAAP与GAAP对账表已包含在新闻稿及网站幻灯片中。与会高管包括董事长兼首席执行官Lisa Su,以及执行副总裁、首席财务官兼财务主管Jean Hu。
Lisa Su表示,第三季度是AMD“有史以来规模最大、盈利最强的季度”,营收同比增长45%至134亿美元,主要受EPYC和Instinct创纪录销售以及嵌入式业务强劲增长推动。每股收益增长74%至2.09美元。她称,Helios量产按计划推进,EPYC在云端、企业及超级智能工作负载中的采用持续扩大,数据中心业务收入的环比增速在今年每个季度均持续加快。
在数据中心业务方面,AMD第三季度收入同比增长97%至85亿美元。在服务器领域,云端和企业销售均实现同比翻番以上。Lisa Su表示,客户将EPYC部署到更多应用场景,智能体工作负载贡献了显著增长。她称,云厂商本季度新增了大量EPYC容量,用于支持个人和企业智能体,这正迅速成为云端CPU的下一个“杀手级应用”。
她还表示,OpenAI首批自研加速器平台选用了Turin EPYC处理器作为主机CPU。在企业市场,EPYC服务器渠道销量创下历史纪录,新增了数十家首次采用EPYC的客户,覆盖金融服务、通信、零售和医疗健康企业。
Lisa Su称,AMD已开始向客户发货EPYC Venice处理器,首批OEM系统将于本季度正式上市。她表示,从初期需求来看,Venice是迄今为止公司在新一代EPYC上看到的最强劲反响。OEM和ODM合作伙伴已确认超过240个Venice平台,比Turin多出20%;云厂商也已于本季度开始部署Venice,相关实例计划于2027年初正式推出。
她还介绍称,AMD近期发布了Helion,这是一套基于Venice的参考设计,可为智能体基础设施提供交钥匙式EPYC机架级系统。客户可针对各自工作负载进行定制,从为超大规模云厂商提供全CPU机架,到企业级的Venice与Instinct GPU混合系统。在全CPU配置下,单台Helion机架可搭载多达144颗Venice处理器,拥有近74000个线程。
在数据中心AI业务方面,Lisa Su表示,前沿实验室、超大规模云厂商和云服务商扩大了Instinct在推理和训练领域的部署,推动营收创历史新高。本季度公司开始大批量出货MI455X,包括Anthropic、Meta、微软、OpenAI和Oracle在内的核心客户已迅速完成了首批Helios机架的上线部署。她称,随着产能持续提升,以及HPE、戴尔、联想、超微等OEM伙伴陆续开始出货系统,预计Helios的部署量将在第四季度大幅增加。
在超级计算领域,Lisa Su表示,EuroHPC选择Instinct MI430X GPU和第六代EPYC处理器为LUMI-AI提供算力支持,LUMI-AI是欧洲计划于2027年下半年上线的下一代旗舰超算。她称,MI430X的双精度计算性能接近竞品的九倍。
在软件方面,AMD发布了ROCm 10,针对大规模生产部署带来升级,包括大型GPU集群的加速启动以及针对长时间运行工作负载的更高韧性。ROCm 10还新增了ROCm.ai智能体性能调优功能。Lisa Su表示,Anthropic曾分享案例称,一名工程师利用Claude,在一个周末内完成了最新模型在Instinct MI355X机架上的部署,并取得了优异性能。
Lisa Su还表示,AMD在本季度宣布收购Taalas和World Labs,以强化超级智能产品组合。她称,李飞飞将以首席科学家身份加入AMD,负责领导模型研究工作,并参与塑造未来的硬件、软件和系统路线图。预计两项收购均将在年底前完成。
展望未来,Lisa Su表示,Venice、MI450系列和Helios的量产均处于早期阶段,三条产品线均有望继续大幅增长。她称,目前预计数据中心业务收入增速将在第四季度进一步加快,全年业务收入将较2025年实现翻番以上。她还表示,客户扩大了EPYC和Instinct的部署计划,公司也落实了更多供货资源以支撑增长,因此预计2027年服务器收入将实现同比翻番,数据中心AI收入的增速也将超过90天前的预期。
在客户与游戏业务方面,Lisa Su表示,该业务收入同比下降8%至37亿美元。其中客户业务收入同比增长7%至29亿美元,主要受Ryzen移动处理器强劲销售拉动。她称,商用PC正成为客户业务中越来越重要的组成部分,全球十大银行中有8家、全球十大医疗健康和汽车企业中有7家,目前均已采用Ryzen Pro商用PC。
不过,她也指出,受内存和组件成本上升拖累需求,PC销售在季末有所放缓。AMD正在调整业务节奏,使进货量与销售量保持一致,以维持客户和渠道库存健康水平。她表示,在2027年的规划中,公司预计PC市场出货量将出现两位数百分比的下滑。
游戏业务收入同比下降40%至7.73亿美元,主要受控制台周期当前阶段半定制芯片销售下滑影响。Lisa Su称,游戏显卡收入同比下滑,但Radeon GPU渠道销量环比有所增长;在游戏业务以外,Radeon AI Pro收入较上季度大幅增长。
嵌入式业务方面,Lisa Su表示,该业务收入同比增长29%至11亿美元,实现连续第四个季度的加速增长。她称,各终端市场需求强劲,以航空航天与国防、汽车、通信和工业客户的增长最为突出。AMD继续推进2026年超过180亿美元设计订单的落地目标,这将是公司连续第三个创纪录年。
Jean Hu在财务回顾中表示,第三季度营收达到创纪录的134亿美元,超出指引区间上限,主要受数据中心业务驱动。营收环比增长16%,数据中心业务约占总营收的64%,较上季度的58%进一步提升。毛利率为56%,同比提升190个基点;运营支出为36亿美元,同比增长29%;运营利润同比增长75%,达到创纪录的39亿美元;运营利润率为29%,同比提升逾5个百分点。
她还表示,第三季度GAAP摊薄每股收益为1.46美元,其中包含约11亿美元的非现金支出,主要反映公司股价上涨及认股权证触发条件满足概率估算值变化的影响。非GAAP摊薄每股收益为2.09美元。
分业务来看,Jean Hu表示,数据中心板块收入达到创纪录的85亿美元,同比增长97%,运营利润为29亿美元,同比增长168%,运营利润率由一年前的25%提升至34%。客户与游戏板块收入为37亿美元,同比下降8%;其中客户业务收入29亿美元,同比增长7%,游戏业务收入7.73亿美元,同比下降40%。嵌入式板块收入为11亿美元,同比增长29%,运营利润4.53亿美元,占板块收入的41%。
在资产负债表与现金流方面,Jean Hu表示,本季度库存环比增加约30亿美元至115亿美元,以满足强劲的数据中心需求。经营活动产生的现金流量为12亿美元,自由现金流为5.54亿美元。季末现金及现金等价物和短期投资合计158亿美元,总债务71亿美元,其中包括今年8月完成的47.5亿美元优先票据发行。
对于2026年第四季度业绩展望,Jean Hu表示,AMD预计营收约为170亿美元,上下浮动3%。指引中值代表同比营收增速约66%,主要由数据中心业务加速增长驱动。环比来看,预计营收将增长约27%,其中数据中心业务将实现约50%的大幅环比增长,客户与游戏业务预计环比下降逾20%,嵌入式业务预计实现两位数增长。她还表示,第四季度非GAAP毛利率预计约为55%,非GAAP运营支出预计约为37.5亿美元,非GAAP有效税率预计为13%,摊薄股份数预计约为16.7亿股。
在问答环节中,Lisa Su回应供给问题时表示,进入第四季度和2027年,公司在数据中心CPU和数据中心AI业务上都拥有很强的增长动能。她称,AMD已与客户进行了大量深入沟通,也与供应链合作伙伴密切协作,确保晶圆、基板、先进封装、内存等关键组件到位。她再次强调,需求确实高于供给,但公司认为有能力继续扩产。
谈及PC市场时,Lisa Su表示,公司此前已多次提示下半年将呈现淡季表现,实际情况也确实如此。她称,当零部件价格上涨时,整机定价也会提升,消费端市场对此更为敏感,销量因此有所放缓。AMD会重点聚焦企业市场、高端消费和桌面渠道等优势领域。
在回答有关数据中心AI竞争的问题时,Lisa Su表示,公司对Helios在性能和总拥有成本方面的竞争力感到满意。她称,第三季度是公司首次向客户交付MI455和Helios机架并确认收入,这是一个重大里程碑;第四季度将实现大幅提升,并贯穿整个2027年持续放量。
对于HBM等成本问题,Lisa Su表示,在产能爬坡过程中,AMD与部分供应商和客户签有长期协议。考虑到内存市场以及其他元器件成本的通胀压力,公司也在与客户沟通,共同分担这部分成本增加。她表示,核心仍是确保AMD Instinct和Helios系统持续为客户提供强大的总拥有成本优势。
Jean Hu在回答利润率问题时表示,2026年的运营杠杆表现令人满意,收入增速大幅超越运营支出增速,推动运营利润率提升。她称,这一趋势预计将延续到2027年。按照公司的预期,2027年公司整体营收增长将超过80%,而运营支出的增速应低于营收增速,且不超过营收增速的一半,这将推动2027年运营利润率实现大幅提升。
她还表示,第四季度将是数据中心AI收入超过服务器收入的季度,而且“数据中心AI的收入(以美元计)将远高于服务器业务”。不过,她也指出,2027年毛利率的走势将由数据中心业务内部结构主导,不同季度的业务结构差异可能带来一定波动。
在谈到Helion机架时,Lisa Su表示,这一产品获得了相当热烈的积极反响。她称,在超大规模云场景下,全CPU配置、高密度部署是主流;在企业场景下,则会出现CPU与GPU混合部署的需求。Helion已向开放计算项目(OCP)贡献了全套开放规范,来自OEM、ODM和最终客户的反馈均非常正面。
对于数据中心GPU及整机架市场份额目标,Lisa Su表示,AMD的目标是成为最大客户——无论是前沿实验室还是超大规模云厂商——最重要的算力供应商之一。她称,公司正与最大客户就MI500和MI600进行深度对话,着眼于赢得其更大比例的算力需求。
在电话会最后,管理层表示,AMD正以有史以来最强的产品组合和显著的客户动能进入2027年,并已联动整个供应链,锁定支撑明年更高增长所需的晶圆、基板、先进封装、内存及其他关键组件资源。Lisa Su表示,基于当前业务可见度,公司预计2027年营收增长将超过80%,数据中心业务将是最大贡献者,驱动力来自Helios部署持续扩大以及EPYC市场份额持续提升。