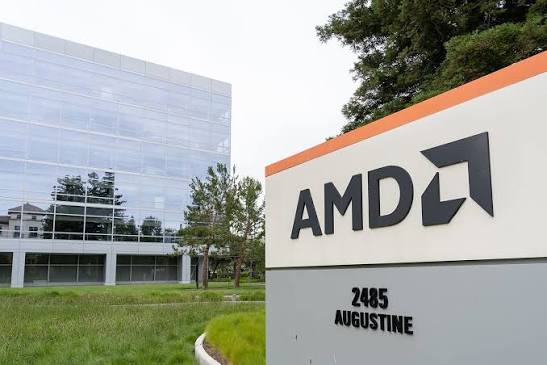
11月4日,杰富瑞(Jefferies)重申超威半导体(AMD)“买入”评级,维持650美元目标价。该机构认为,AMD服务器CPU业务持续强劲,AI GPU部署规模不断扩大,将成为未来盈利增长的主要驱动力。
杰富瑞指出,受新一代Venice服务器处理器需求强劲推动,AMD将2027年服务器CPU业务增长预期从此前的70%上调至超过100%。随着云计算、企业客户及AI智能体相关工作负载的需求扩大,该机构预计AMD明年服务器CPU销售额将达到400亿美元。
在AI芯片方面,AMD预计第四季度AI GPU收入将首次超过服务器CPU收入,管理层表示,相关需求前景较第三季度进一步改善。杰富瑞维持对该业务420亿美元的收入预测。不过,该机构同时指出,存储芯片成本上涨可能导致明年PC市场出货量出现两位数下降,而AI芯片供应能力、投资回报及GPU融资安排仍存在不确定性。