

美股行情今日特斯拉站稳400美元后,450美元还能实现吗?截至2026年11月4日,特斯拉股价报398.50美元,距巴克莱给出的450美元目标价仅约12%。但这段看似不远的距离,考验的并非上涨动能本身,而是储能毛利率能否守住、FSD渗透率能否转化为利润、SpaceX合并溢价何时被定价这三重条件的兑现节奏。特斯拉450美元是趋势起点还是脉冲上沿,需要逐层拆开来看。
表:今日特斯拉最新数据一览
| 指标名称 | 最新数值 |
|---|---|
| 收盘股价 | 398.50美元 |
| 52周价格区间 | 297.38 — 498.83美元 |
| 总市值 | 约1.60万亿美元 |
| 追踪市盈率(TTM) | 439.35倍 |
| 预测市盈率(Forward) | 163.19倍 |
| 2026 Q3总营收 | 280.46亿美元,同比基本持平 |
| 2026 Q3归母净利润 | 7.87亿美元,同比下降43% |
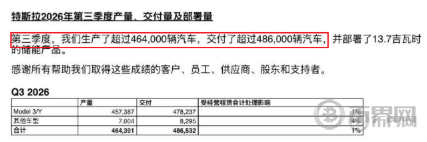
| 2026 Q3全球交付量 | 486,532辆,同比下降约2%,环比增长1.3% |
| 储能部署量及毛利率 | 13.7 GWh;毛利率33.1% |
| FSD全球付费用户 | 174万,同比增长67%,订阅占比首次过半 |
说明:以上内容CoinMeta根据市场公开资料整理总结,如有波动请以实际为准。
今日特斯拉站稳400美元说明了什么?
特斯拉重新站上400美元,驱动力并非汽车销量重回高增长。2026年第三季度,特斯拉全球交付48.65万辆,同比下降约2%,汽车业务营收同比下降3%至205.6亿美元,GAAP净利润暴跌43%至7.87亿美元。单看汽车主业,这组数据并不支持股价站上400美元。
我们深入研究发现,真正支撑特斯拉股价站稳400美元的是其他条件。
储能业务的利润跃迁
特斯拉Q3储能部署量达到13.7GWh,毛利率从去年同期的20.4%跳升至33.1%,2027年交付的Megapack订单已基本售罄。能源业务收入虽然同比下降16%,但毛利率的跳升说明定价能力和成本结构正在发生质变。
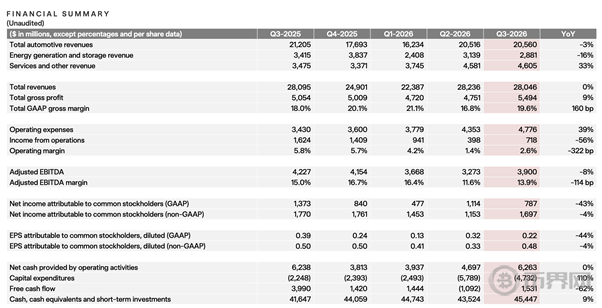
特斯拉Q3财报
FSD变成可计量的现金流
北美本季度交付车辆中超过75%的车主在提车时即开通FSD付费订阅,全球付费用户突破170万,订阅模式占比首次过半。按北美每辆车约7000美元初始配置费叠加年订阅收入测算,FSD对单车的增厚效应正在被重新定价。
不过,以上两个条件不足以把特斯拉未来股价推至450美元,因为特斯拉当前远期市盈率约163—200倍。
特斯拉股票突破450美元需要哪些条件?
我们看来,特斯拉股票要想图片450美元,需要做到核心业务改善 + Robotaxi拐点 + SpaceX合并的“战略溢价”。
第一块:核心业务改善已经兑现,但天花板可见
特斯拉Q3汽车毛利率环比从16.3%回升至18.1%,这是唯一确定的利好。但需要注意,欧洲市场的结构性压力进一步约束了汽车业务的估值弹性:10月特斯拉在丹麦和意大利的市场份额分别仅为0.73%和0.38%,低于比亚迪、零跑、小鹏等中国品牌。
我们的观点是:毛利率回升能托住特斯拉400美元的下限,但它不具备把估值推过450美元。
第二块:Robotaxi与FSD放量,兑现节点在2027年
特斯拉无监督版FSD全自动驾驶已推迟至2027年二季度上线,FSD入华方面,2026年5月落地的是V13基础版本,北美已迭代至V14.3.3,两者在模型参数量和复杂场景处理能力上存在代际差距。
我们看来,FSD的渗透率数据虽能支撑整个方向,但Robotaxi的利润贡献在2027年之前很难进入可验证的财务模型。
第三块:SpaceX合并溢价
Polymarket对特斯拉与SpaceX在2026年12月前合并的概率定价仅为15%,到2027年底才升至63%,近月合并概率很低,不足以支撑当前股价,更不足以把450美元从压力位变成基准情景,我们认为,这削弱了450美元作为基准情景的说服力。
特斯拉图片450美元的概率有多少?
特斯拉站稳400后,450美元还能实现吗?我们来看下当前日线走势。
最新日线走势分析
根据CoinMeta最新特斯拉日线图,我们可以分析出,当前市场正处于400美元整数关口前的高位震荡蓄势期,短期面临方向选择,400美元的站稳仍需确认。
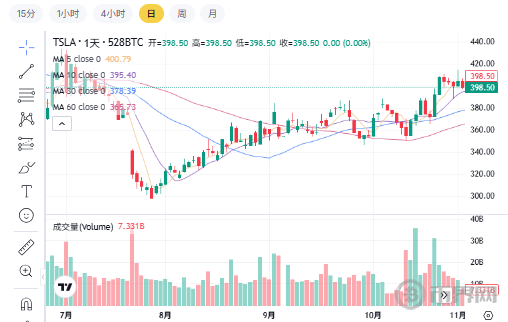
特斯拉股票日线走势
整体趋势:从7月低点(约280-300美元区间)以来,股价走出了一波清晰的上升通道,底部不断抬高。
阻力位:400-405美元,420美元(前期密集震荡区上沿),440美元(近期高点)。只有放量突破420,才能真正确立向450进发的趋势。
支撑位:378美元(MA30强支撑,也是前期突破的颈线位)。如果跌破395,可能会去回踩378寻找支撑。
近20日筹码分析
根据特斯拉20日筹码分布图,这张图传递出的核心信号非常明确:当前特斯拉正处于典型的“获利盘丰厚与上方套牢盘解套”的激烈博弈期。
获利比例高达77.95%
我们可以分析出近20个交易日内买入的投资者绝大多数处于盈利状态。从积极的一面看,这说明底部承接力极强,主力资金浮盈丰厚;但从风险角度看,短线筹码稳定性较差。
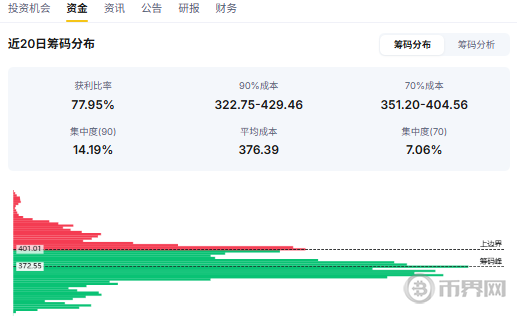
特斯拉股票近20日筹码分布
70%筹码集中度仅为7.06%
我们看来,这是一个非常极致的数据。说明绝大多数资金(70%)的成本高度集中在351.20—404.56美元这个区间内。
平均成本376.39美元与等筹线(372.55美元)高度重合,这构成了特斯拉极其坚固的“铁底”支撑。只要股价不有效跌破376美元附近的平均成本线,中期多头趋势就没有被破坏;反之,若跌破此区域,大量获利盘将瞬间转为恐慌抛压。
以上两图完美印证了我们在前文中得出的核心结论,要打破这个技术僵局,需要像FSD入华实质性进展、Robotaxi落地或储能利润超预期等“硬核数据”来放量助攻。否则,股价大概率会继续在395-420区间内反复洗盘,以时间换空间,消耗掉不坚定的筹码。
常见问题答疑
问:特斯拉450美元目标价能实现吗?
答:能触及,但短期难站稳。巴克莱450美元目标价较当前约398美元有12%空间,但Robotaxi无监督版推迟至2027年Q2、SpaceX合并在2026年内概率仅15%。
问:FSD能让特斯拉利润翻倍吗?
答:方向成立,但兑现窗口在2027年后。北美新车FSD开通率达75%,全球付费用户174万,订阅占比首超50%。按单车全生命周期测算FSD确可显著增厚利润,但中国版仍停留在V13基础版本,Robotaxi收入进入模型前,FSD对当期利润的增量贡献有限。
问:特斯拉和SpaceX会合并吗?
答:不一定,当期概率仅15%。预测市场对2026年12月前正式宣布合并的概率定价为15%,到2027年底才升至63%。
以上内容是关于《美股行情今日特斯拉:站稳400后,450美元还能实现吗?》的解析,了解最新资讯请关注CoinMeta。
免责声明:请读者严格遵守所在地法律法规,本文内容基于市场公开资料整理仅供参考,仅供信息参考与学习研究,不构成投资建议。