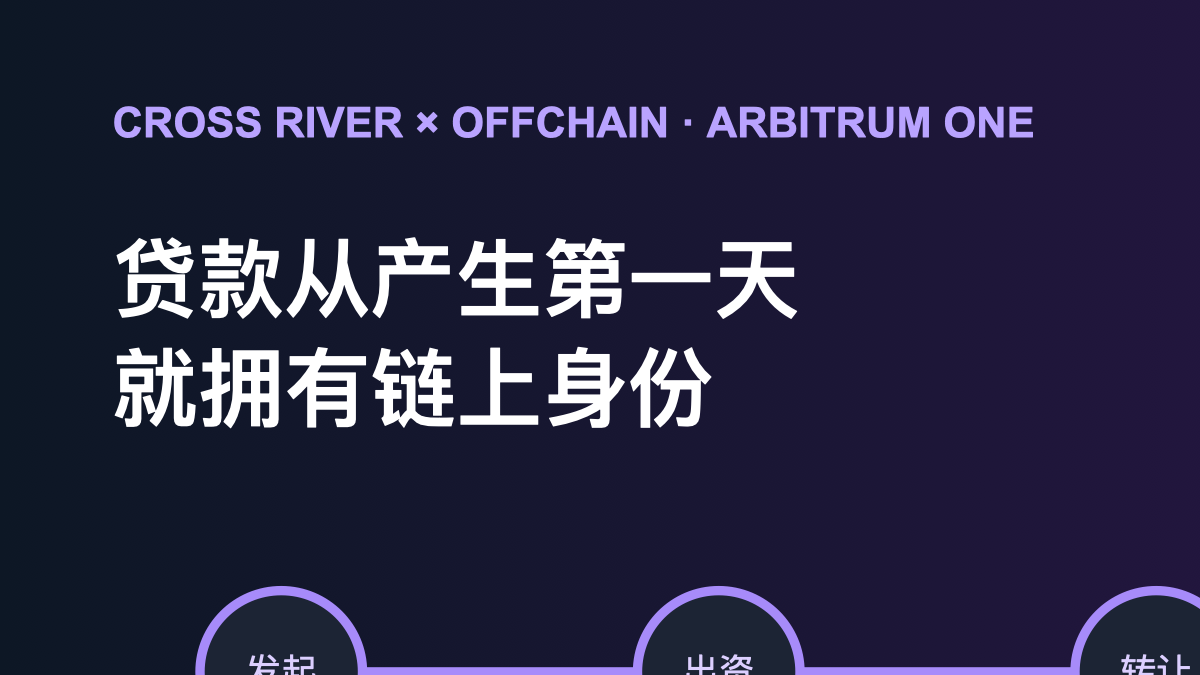


大多数现实资产代币化项目从最后一公里开始:贷款先在传统系统里发放、记账和服务,等资产形成后,再把某种权利映射到区块链。Cross River与Arbitrum开发方Offchain在11月3日宣布反过来做——把代币化直接嵌进贷款发起平台,让资产从产生的第一天起就能在Arbitrum One上被出资、持有、转让和服务。
对借款人,申请、放款和还款仍沿用原来的客户界面;变化藏在资产背后。Offchain旗下ZeroDev的钱包基础设施被嵌入流程,贷款的所有权、资金、支付和服务活动可以留在共享记录中,不必在资产每次转手时跨多个系统重新对账。
这不是宣布某一笔贷款已经公开交易,也没有披露首批资产规模、上线时间或收益率。它首先是一项基础设施合作。真正值得注意的是流程顺序被改了:代币化不再是贷款完成后的包装动作,而成为发起系统本身的一部分。
从源头生成统一记录,省掉的不是一张证书
传统贷款资产进入资本市场,往往要经历发起机构、服务商、资金方和受让方之间的数据迁移。各方保存自己的账,权属变化、还款和费用需要重复核对。把链上记录从发起时建立,理论上能让资产生命周期围绕同一身份延续,减少后续拼接。
Cross River称,这种结构可以支持持续的远期购买安排、更灵活的资金承诺规模,以及新的信用资产打包与分销方式。对金融科技公司而言,吸引力不只是结算更快,而是能在不改动借款人前台体验的情况下,引入链上基金和国际投资者等资金池。
但“同一条链”不等于“所有事实自动一致”。贷款仍涉及借款人身份、合同、服务质量、逾期处理和监管要求。链上记录能证明某次转移发生,不能独自证明底层借款人的收入真实,也不能替代催收、争议解决和消费者保护。源头代币化把数据接口前移,也把错误数据更早写进系统的风险前移。
银行级信任要靠权限与法律关系,不只靠技术
这套方案选择Arbitrum One,并把钱包隐藏在熟悉的用户流程之下,说明面向机构的区块链产品正在弱化“让每个用户自己管理钱包”的想象。借款人可能根本不需要理解链上地址,资金方却可以利用可编程记录管理持有、转让与支付。
机构采用的关键仍是控制权。谁能创建资产、谁能转让、发生违约时谁能冻结或纠正记录、链上代币与法律债权如何对应,都必须在产品规则和合同中写清。公告强调金融机构可以围绕自身业务塑造基础设施,这意味着它更接近许可化的资本市场工具,而不是任何人都能自由交易的无门槛代币。
这也解释了为什么“原生代币化”与把现有资产复制到链上不同。后者主要解决展示和转移,前者必须进入授信、放款、服务和会计的核心流程。改造成本更高,但如果成功,链上记录才可能成为日常运营的一部分,而不是外围凭证。
RWA市场过去常用发行规模衡量进展,Cross River与Offchain把问题推进到更难的一层:资产能否从出生起就拥有可持续的数字身份。答案还要等真实贷款规模、违约处理、二级流动性和监管实践验证。不过方向已经清楚,下一轮竞争不只是“谁把更多资产搬上链”,而是谁能让链上记录从第一天就参与资产的全部生命。
对资金方来说,下一步要看的不是演示速度,而是资产池能否持续给出一致的本金、利息、逾期和服务数据;对借款人来说,则要确认技术改造不会改变费用、隐私和申诉权。只有两端同时成立,原生代币化才会从后台工程变成可信的融资渠道。