11月3日,第一财经记者从2026高工人形机器人年会获悉,高工咨询数据显示,今年中国人形机器人整机出货量预计将超5万台,但增速低于预期。随着四季度开始融资遇冷,预计未来三年将有15%以上的人形机器人公司被淘汰。
高工咨询总经理郑利瑶表示,今年具身智能的商业化迈上新台阶,但增速不及预期。预计2026年全球人形机器人整机出货量将近6万台,市场规模近20亿美元,将翻倍式增长;其中,中国人形机器人整机出货量将超5万台,市场规模将超100亿元,也将翻倍式增长,但今年中国人形机器人整机出货量会低于年初超6万台的预测。
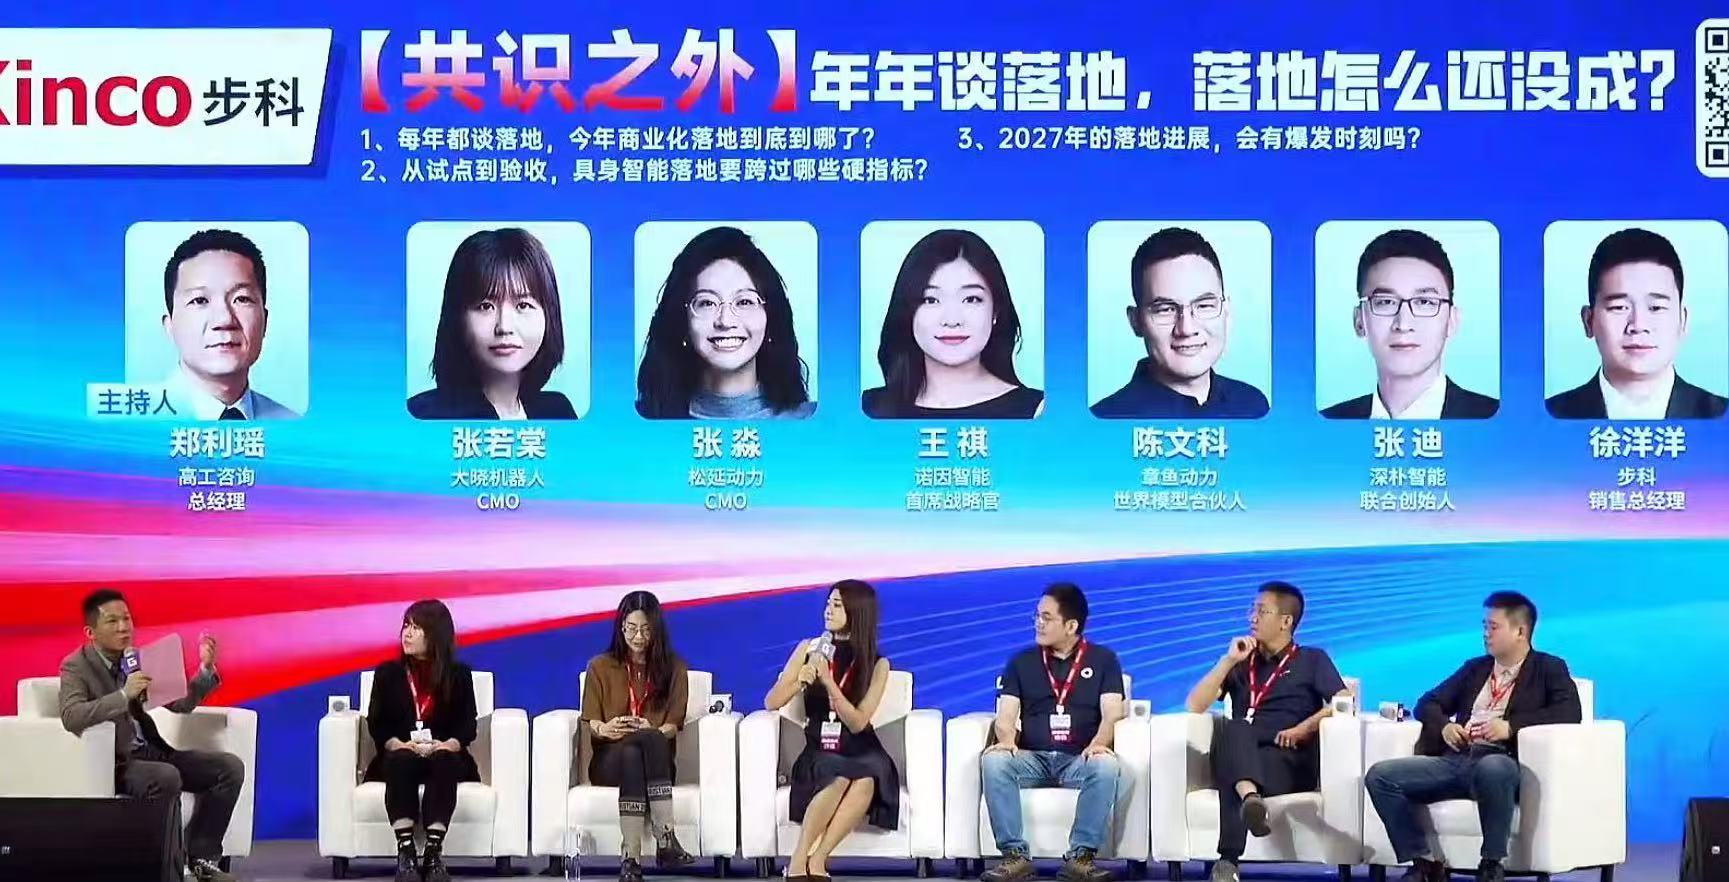
郑利瑶说,这背后是人形机器人产品的落地节奏比预期慢。从新品看,今年中国人形机器人行业从单一“造本体”,转向“本体+模型”双线并进。但是,核心问题仍没有变化,产业链仍在纵向整合,大部分环节尚未完善。工业场景落地为主,基础作业普及但尚未跑通,灵巧手操作还需要应用场景持续铺开。
从融资看,今年前三季融资热度攀升,但第四季度开始遇冷。高工咨询数据显示,2026年前三季度,中国市场人形机器人本体领域融资818.2亿元、灵巧手等其他零部件领域融资148.3亿元。
“2027年人形机器人市场将延续价格战。”高工咨询预测,今年关节模组整体售价同比下降约30%,预计明年1.2米以下小尺寸人形机器人整机将从今年2万元降到1.8万元,1.2米至1.6米中尺寸整机将从今年11.5万元降到10万元,1.6米以上大尺寸整机将从今年26.8万元降到23.4万元。行业重心转向交付端,比拼落地部署和场景应用。
“在资金与商业化双重约束下,2027年人形机器人赛道将迎来首轮大幅出清”。郑利瑶预测,未来三年将有15%以上人形机器人企业会倒闭或被并购,腰部企业开始转向聚焦,领先企业放大优势,头部企业抢占生态位置。
出海将是发展趋势。2026年中国人形机器人整机出海出货量预计也将翻倍式增长。郑利瑶说,国内强在硬件供应链完善,海外强在大模型能力、高价值场景。但是出海需跨过产品认证、安全合规、数据合规、本地化服务等门槛,要从卖货到建生态。
“人形机器人行业正从样机演示走向工程化交付,从通用范式转向场景单点落地。”郑利瑶认为,目前在商业化上仍面临需求碎片化、缺乏“杀手级”应用的难题,在产业化上则需要克服软硬件割裂、接口不统一的痛点,所以资本也变得理性,正在“去泡沫”。