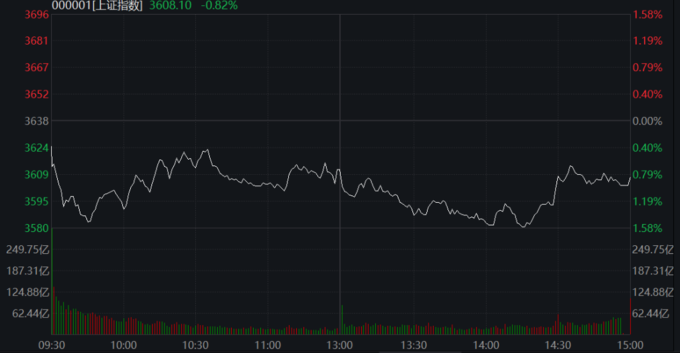
11月3日,A股全天震荡下跌,三大指数午后进一步走弱。沪指盘中再度失守3600点,尾盘跌幅收窄至1%以内;上证50尾盘翻红,得益于多只宽基ETF放量;创业板指跌超2%,科创50指数跌近4%。
盘面上,算力硬件集体调整,光通信、光模块、光芯片、GPU、电路板、覆铜板等概念股全线下跌;电池产业链逆势拉升,宁德时代盘中一度涨超5%。AI漫剧、军工、贵金属、食品饮料等板块活跃。
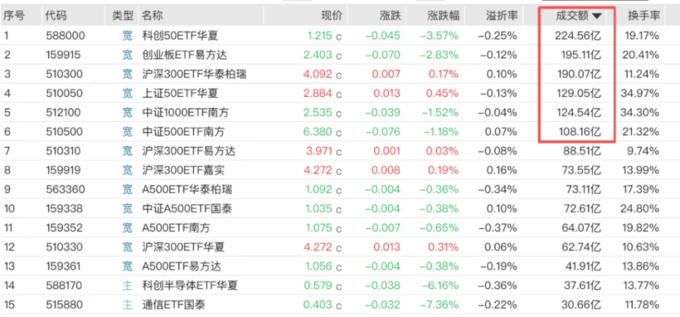
值得注意的是,午后多只宽基ETF突然大幅放量。截至收盘,共有6只产品成交额破百亿元,为2024年“9·24行情”以来首次出现。其中,科创50ETF华夏成交额超220亿元,明显高于昨日的166.95亿元;创业板ETF易方达成交额超195亿元,高于昨日的131.18亿元。
港股全天震荡走高,恒指早盘一度转跌,随后震荡上行;恒生科技指数盘初下探后拉升,午后一度翻绿,尾盘再度拉升收涨。权重科网股多数反弹,光模块、存储芯片等科技股下挫,兆易创新、澜起科技等跌幅居前,AI大模型股同样调整。
债市方面,国债期货集体反弹。商品方面,国内商品期货多数下跌,燃油、原油跌幅居前。
A股:截至收盘,沪指跌0.82%,深成指跌1.21%,创业板指跌2.73%。个股跌多涨少,沪深京三市超3300股飘绿,今日成交逾1.71万亿元。沪深两市成交额1.7万亿元,较上一个交易日缩量800亿元。板块方面,AI硬件侧再度深调,中际旭创、新易盛、天孚通信领跌;保险、电信、石化、白酒、运输、家电、大基建央企等红利板块普涨。
港股:截至收盘,恒指涨0.57%,恒生科技指数涨0.74%。盘面上,京东集团、携程集团大幅上扬;保险板块强势,中国人寿、中国太平、中国平安齐升。人工智能主题调整,中际旭创跌超10%,创出新低。
债市:国债期货全线上涨。截至收盘,30年期主力合约涨0.48%,10年期主力合约涨0.14%,5年期主力合约涨0.08%,2年期主力合约涨0.02%。
商品:国内商品期货多数下跌。截至收盘,能源品跌幅居前,原油跌6.31%;航运期货全部下跌,集运指数(欧线)跌4.66%;化工品多数下跌,苯乙烯跌4.53%;农副产品多数下跌,生猪跌4.09%;贵金属多数下跌,钯跌3.83%;基本金属多数下跌,锡跌3.12%;黑色系多数下跌,焦煤跌2.53%;油脂油料全部下跌,豆二跌1.75%;非金属建材涨跌参半,PVC跌1.50%;新能源材料全部下跌,碳酸锂跌1.33%。
尾盘宽基ETF巨量,保险与大基建接力
沪指午后一度跌1.44%,下跌个股接近3900只,收盘跌幅收窄至0.82%,收敛近0.6个百分点。上证50则直接翻红,收盘上涨0.21%。
第一层支撑来自宽基ETF的天量成交。据《中国基金报》报道,11月3日午后,多只宽基ETF突然大幅放量。截至收盘,共有6只产品成交额破百亿元,为2024年“9·24行情”以来首次出现。其中,科创50ETF华夏成交额超220亿元,大幅高于昨日的166.95亿元;创业板ETF易方达成交额超195亿元,高于昨日的131.18亿元;沪深300ETF华泰柏瑞成交额也超过190亿元,同样较昨日明显放量。
上证50ETF华夏、中证1000ETF南方、中证500ETF南方成交额均超百亿元,且均超过昨日全天成交额。此外,沪深300ETF易方达、沪深300ETF嘉实、A500ETF华泰柏瑞、中证A500ETF国泰等成交额超70亿元,A500ETF南方、沪深300ETF华夏成交额超60亿元。
第二层支撑来自政策工具落地。央行11月3日以费率招标方式开展证券、基金、保险公司互换便利(SFISF)操作,金额1000亿元,31家证券、基金公司参与投标,中标费率10个基点,互换期限1年,可视情况展期。
此前一日,相关部门召开座谈会,明确股票回购增持再贷款政策由阶段性安排转为长期制度性安排,再贷款利率由1.25%降至1%。中信证券测算,在政策支持下,股票回购增持贷款签约金额约4400亿元,累计发放量超2800亿元。中信建投证券表示,正积极申报第三批SFISF操作。
第三层是资金在板块间的再分配。保险股午后集体拉升,中国太保涨4.03%,中国平安涨2.77%,中国人寿涨2.57%,新华保险涨2.45%。文中称,SFISF支持险企以债券、股票ETF、沪深300成份股等资产抵押,换取高流动性资产并融资投入资本市场,直接打开了险资的权益配置空间。大基建央企同步走强,中国船舶涨3.49%,中国动力涨2.77%,中国中冶涨2.33%。
算力硬件:海外并购引发供应链重定价
文中称,这是当日跌幅的主要来源,也是理解指数为何在权重护盘下仍收跌的关键。
光模块成为全场“震中”。中际旭创收报480.20元,跌12.69%,成交293.2亿元,为全市场成交额第一,股价较6月22日历史高点回撤近65%;天孚通信跌12.80%,成交85.8亿元;新易盛跌9.46%,成交174.1亿元;光迅科技跌停,成交33.2亿元;源杰科技跌10.78%,光库科技跌12.86%,联特科技跌14.13%,长芯博创跌12.57%,太辰光跌10.25%,仕佳光子跌10.06%,盛科通信-U跌10.75%;北交所蘅东光跌23.15%,为全市场跌幅第一。
覆铜板与PCB同步下挫。生益科技跌停,成交77.1亿元;深南电路、景旺电子双双跌停;兴森科技跌10.01%,华正新材跌10.00%,南亚新材跌13.93%,沪电股份跌9.19%,胜宏科技跌9.12%;东山精密跌4.41%,成交112.3亿元。
存储链方面,长鑫科技跌7.00%,成交155.2亿元;德明利跌停,成交43.6亿元;佰维存储跌7.17%,香农芯创跌7.54%,江波龙跌5.79%,兆易创新跌5.84%。
算力芯片方面,寒武纪跌10.81%,成交144.3亿元;沐曦股份-U跌11.01%,君正股份跌11.95%,澜起科技跌8.85%,海光信息跌3.95%,工业富联跌5.50%。
导火索是11月2日Marvell宣布以全股票方式收购Lumentum。交易规模约1030亿美元,另有报道称隐含企业价值约1150亿美元,预计于2028年上半年完成,仍需股东与监管批准。另据知情人士消息,英伟达CEO黄仁勋在交易宣布前对该并购表达了支持。
文中称,市场担忧在于,收购完成后,DSP与EML激光器两类核心上游组件将集中到同一主体,国内模组厂的供应链议价环境将明显收紧。对于本就处于回调通道的光模块板块而言,这意味着从“需求担忧”切换到“供给约束”的定价切换。
第二个压力来自高盛下调盈利预测。11月2日,高盛维持中际旭创A股与H股“买入”评级,但将2026至2028年净利润预测分别下调17%、6%和6%,A股目标价由2645元下调至2405元,H股目标价由3267港元下调至2829港元,核心原因是关键零部件供应紧张影响生产与交付进度;同时预计公司第四季度收入环比增长27%,长期增长逻辑仍保持积极。
第三个压力来自外围与地缘因素。隔夜美股科技股抛售延续,纳指与标普500连续第三个交易日收低,费城半导体指数跌约3%。文中还称,美国中期选举于11月3日正式投票,带来政策不确定性。亚洲时段,韩国KOSPI指数午间跌幅扩大至4%,存储巨头SK海力士跌逾6%,三星电子跌近5%,直接压制了A股存储与半导体情绪。
电池:7只涨停逆势封板,固态电池与储能形成“双催化”
尚水智能封住20%涨停,是当日唯一一只20cm封板的电池股;盟固利盘中一度封住20cm涨停,尾盘开板。圣阳股份、时代万恒、龙蟠科技、丰元股份、野马电池均为首板,紫竹高科走出2连板。
权重股方面,宁德时代收报249.32元;阳光电源涨5.84%,为创业板指尾盘回升提供了最主要的正贡献。领湃科技涨7.73%,天华新能涨3.62%,天赐材料涨2.72%,鹏辉能源涨2.62%,湖南裕能涨2.18%,亿纬锂能涨1.77%。
逻辑链的第一环,是固态电池时间表被连续确认。宁德时代在投资者互动平台重申,公司持续投入全固态电池研发,技术处于行业领先水平,2027年有望实现小批量生产;比亚迪此前已明确2027年推出固态车型;小鹏IRON人形机器人专用固态电池已实现小批量量产下线,整机处于SOP正式量产前最后验证阶段;欣旺达表示,全固态电池已完成产品方案与工艺验证,正在对接客户送样测试;清陶动力10GWh固态电池项目正式投产,一期主要满足上汽集团需求。
政策端方面,工信部等七部门9月28日印发的《新型电池产业发展“十五五”规划》明确,到2030年全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15000次;固态电池自2026年9月起免征消费税,优惠延续至2028年底。
西南证券认为,2026至2027年是产业“由验证向量产过渡”的关键节点,2027年是小批量量产与装车测试的核心窗口。在政策推动、技术验证与产线建设三重驱动下,产业链正进入实质性爆发前的加速期。
第二环是储能数据超预期兑现。中国汽车动力电池产业创新联盟数据显示,9月我国动力与储能电池合计产量237.8GWh,同比增长57.3%;其中储能电池销量73.5GWh,同比增长104.4%,储能增速是动力的两倍以上。鑫椤储能数据显示,前三季度全球储能电池出货839.3GWh,同比增长96.3%,宁德时代位居全球首位。
排产端的微观数据同样向上。华泰证券研报显示,10月电池样本企业排产环比增长3.8%,五大环节均创年内新高。光大证券认为,储能作为电力系统“稳定器”与“调节器”的核心价值愈发凸显,头部企业订单排期饱满,产业链量、价、利有望齐升。
第三环是宁德时代用真金白银划出的价格锚。11月2日晚间,公司披露回购进展:截至10月31日,累计回购A股1960.59万股,占同日A股总股本0.4447%,最高成交价331.61元,最低218.79元,成交总金额约53.60亿元,属于此前200亿元至400亿元注销式回购方案的一部分。文中称,注销式回购直接缩减总股本、增厚每股收益,这被卖方普遍解读为管理层对自身估值最直接的表态。
成本端也出现松动。上海钢联数据显示,11月3日MMLC电池级碳酸锂(早盘)中间价报93800元/吨,较上一交易日16:30价格上涨100元/吨。锂价在低位企稳,意味着电池厂长期面临的成本压力基本见顶,产业链利润分配的天平正向中下游倾斜。
AI漫剧:全场唯一延续的主题,但午后开始掉队
AI漫剧是本周以来连续性最好的主题,也是当日唯一在科技股全面杀跌中保持红盘的AI应用方向。
华智数媒盘中一度封住20cm涨停、冲击2连板,尾盘开板;文投控股涨停,录得10天6板;浙文影业、大晟文化、奥飞娱乐、龙版传媒涨停,其中奥飞娱乐、大晟文化均为2连板;电魂网络2连板;掌阅科技涨7.49%;芒果超媒涨3.89%;上海电影仅涨1.12%。
催化方面,据央视财经报道,目前已有约10家中国企业建立海外短剧平台,十余个出海短剧App上线AI漫剧专属频道,海外AI漫剧活跃用户整体已超1.5亿人,海外短剧付费应用前十名中,中国厂商占据九席。
当日发布的《中国广播电视和网络视听发展报告(2026)》显示,截至2025年底,我国电视大屏用户合计超10亿,网络视听用户规模达10.99亿,形成“两个10亿”并进的市场格局;2025年全国广播电视和网络视听行业总收入15464.29亿元,同比增长5.22%,其中网络视听服务机构收入占53.63%;网络视听用户人均单日使用时长201分钟。
华福证券认为,AI漫剧正接棒真人短剧成为行业核心增量,供给端视频大模型沿“降本、能力、效率”主线迭代、产能快速释放,需求端打开增量市场、海外量价齐升,建议重点关注平台与工具环节。