

在刚刚过去的一周交易中,AI资本开支的回报问题、美联储的鹰派按兵不动,以及贵金属的深度回调,成为市场焦点。
股市方面,AI交易遭遇新一轮抛售。Alphabet因AI资本开支与自由现金流担忧一度暴跌约13%,周四单日市值蒸发约5000亿美元。亚马逊的财报同样令人失望。周五英特尔股价暴跌28.58%,创下1974年以来的单日跌幅纪录,费城半导体指数收跌7.2%。
标普500周五下跌1.8%,纳斯达克综合指数下跌2.9%,后者全周下跌2%,已连续第三周走低。10月至今纳指累跌5.3%,创2025年3月以来的单月跌幅纪录。道指全周下跌0.9%。AMD跌10.88%,美光科技跌5.3%,SK海力士跌7.95%。
个股层面并非全是坏消息。周五苹果收盘市值达到5.03万亿美元,超过英伟达的4.93万亿美元,自7月底以来重回全球市值第一,尽管当日股价仍下跌1.23%。资金明显从高估值科技股向医疗、小盘与价值板块轮动,10月能源与金融板块录得可观涨幅。
大宗商品方面,现货黄金周五收于3876.89美元/盎司,10月累计下跌6.7%;白银收于49.13美元/盎司,10月跌幅超过18%。美国通胀与经济数据偏强强化了紧缩预期,实际利率上行压制金价,避险需求则提供了底部支撑。
原油维持高位震荡。胡塞武装针对沙特能源设施的行动,以及霍尔木兹海峡的安全事件,持续强化供应担忧,布伦特原油连续第五周收涨。美伊重新接触与外交斡旋的消息则不断压制风险溢价。
汇市方面,美元指数周五收于101.92,全周小幅上涨。强劲增长与偏高通胀支撑高利率预期,但美债收益率回落限制了美元进一步走强。欧元围绕1.12美元震荡,日元仍偏弱。
以下是新的一周里市场将重点关注的要点(均为北京时间):
重要事件:中期选举撞上AI财报,科技股还能扛住吗?
中期选举:国会归属牵动AI监管走向
周二的美国中期选举将决定民主党能否从共和党手中夺回国会控制权。市场普遍预期民主党将赢下众议院,参议院的归属悬念更大。在特朗普政府的前两年,共和党同时掌控两院。
对股市而言,中期选举的影响之一是潜在的AI监管。数据中心对能源成本与环境的影响已引发强烈的公众反对,投资者正准备迎接更多阻力。Cherry Lane Investments合伙人Meckler表示,如果民主党真的掀起显著的“蓝色浪潮”,对AI板块、乃至整个科技行业和整体市场都将被视为负面因素。
民主党大胜还可能带来更严格的监管审查,涉及华尔街银行。对投资者而言,这意味着选举夜之后的板块轮动,可能比指数层面的波动更为剧烈。
还有一条容易被忽略的线索。数据中心的审批权限大量落在州与地方层面,得州等地的选举结果可能直接改变项目的落地节奏。AI监管的联邦立法短期内难有定论,但地方层面的阻力已经在上升,这也是投资者在选举夜需要逐州跟踪的原因。国防与医疗保健板块同样会因为财政支出预期变化而重新定价。
AI交易:从“烧钱”转向“要回报”
本轮AI动荡的直接导火索是Alphabet与亚马逊的季度报告。两家超大规模云厂商在数据中心上的巨额投入,让市场开始追问融资来源与投资回报。英特尔周五近29%的暴跌进一步放大了恐慌情绪。
资金正在重新定价。纳斯达克10月面临约2万亿美元的市值蒸发,科技巨头返还股东的现金比例创15年新低。摩根士丹利认为,美股下一轮反弹之前,仍需跨越AI融资、选举风险与流动性这三道关口。
也有机构相对乐观。德意志银行认为,美股可能正处于年内最后一轮下跌的低点附近,年底上涨行情有望启动。Empower首席投资策略师Norton则表示,市场“看起来有些困扰”,根源正是持续存在的AI担忧。
值得注意的是,市场的广度好于指数表现。标普500年内仍上涨超过10%,10月能源、金融、公用事业与医疗保健均录得涨幅。Franklin Templeton的Galipeau直言,市场比人们通常愿意承认的要宽广得多。
央行动态:美联储12月悬念待解,英、澳央行将双双加息?
美联储:
周二00:15,2027年FOMC票委、芝加哥联储主席古尔斯比发表讲话;周四21:50,2026年FOMC票委、克利夫兰联储主席哈玛克发表讲话;周四22:10,2027年FOMC票委、里奇蒙联储主席巴尔金发表讲话;周五08:00,2026年FOMC票委、达拉斯联储主席洛根发表讲话;周五17:30,FOMC永久票委、纽约联储主席威廉姆斯、欧洲央行首席经济学家连恩在2026年欧洲央行货币市场会议上参与讨论;周五22:10,2028年FOMC票委、圣路易斯联储主席穆萨莱姆发表讲话。
下周美联储官员的讲话密度不低,六位地区联储主席或票委将先后登场。周二凌晨古尔斯比率先发声,周四哈玛克与巴尔金接棒,周五洛根、威廉姆斯与穆萨莱姆压轴。市场关切仍集中在12月的政策路径。
分歧已经摆上台面。洛根本周的表态相当直接,她不仅认为当前价格压力“不可接受”,还主张美联储需要继续加息,并强调暂停并不会改变政策路径。巴尔金的措辞温和一些,他承认通胀高企,但同时强调需求稳健、失业率相对较低,这恰恰为按兵不动提供了理由。穆萨莱姆的立场介于两者之间,他认为通胀相对2%目标仍然过高,若美联储不采取行动,很难自行缓解。
但主席沃什的态度依旧模糊。他在发布会上被问及,既然认为通胀过高,为何本周不选择加息,却没有给出正面回答。他拒绝提供利率指引,也未说明12月会采取何种行动。这已经是沃什连续第二次让市场陷入猜测,7月的那场发布会就有过类似的困惑。
声明的措辞透露了更多信息。美联储在本次声明中新增一句表述,称“更多信息的积累将有助于委员会确定适当的政策立场,以确保通胀及时回到2%的目标”。EY首席经济学家Daco据此将本次决议解读为“鹰派暂停”,但他认为沃什未能给出不加息的自洽论证。
JPMorgan首席美国经济学家Feroli的批评更为直接,称这场发布会“留下了遗憾”,尤其是缺少对“为何本周不收紧”的简单解释。在没有明确答案的情况下,市场对12月存在加息计划的信心有所下降。华泰证券的基准情形是美联储12月再加息一次,明年还有两次;中信证券同样维持12月加息25个基点的判断。
对美元而言,鹰派暂停本身构成支撑。美元指数在102附近反复争夺。下一步方向取决于就业数据能否证伪“增长强、就业弱”这一组合,若周五非农延续疲弱,利差支撑的叙事会被削弱。
值得单独留意的是哈玛克周四的议题。若哈玛克的表态涉及美元流动性,可能引发美元指数的联动反应,其市场影响未必小于一份常规经济数据。
其他央行:
周二11:30,澳洲联储公布利率决议和货币政策声明;周二12:30,澳洲联储主席布洛克召开货币政策新闻发布会;周四20:00,英国央行公布利率决议、会议纪要及货币政策报告;周四20:30,英国央行行长贝利召开货币政策新闻发布会;周四20:40,瑞士央行行长施莱格尔发表讲话;周五02:00,欧洲央行行长拉加德、管委多伦茨发表讲话。
澳洲联储与英国央行都将在下周交出决议,市场对两家央行加息的预期相当一致。
澳洲联储预计将加息25个基点。若如市场所料,这将是澳洲联储今年第五次加息。澳洲联储正对抗顽固的通胀,并越来越担心通胀预期可能固化。经济学家不排除12月或明年2月再度加息的可能,而为了把通胀拉回目标,该行可能宁愿承受更多短期经济痛感,以压低需求。
澳洲政策利率已处于15年高位,房价跌幅为数十年来罕见,消费者信心本就疲弱,再加息会进一步压制年末的消费动能。澳元兑美元已站上0.7000,决议本身几乎被完全定价,真正的变量在于声明与布洛克发布会是否为12月留出空间,副主席豪泽周四的讲话则是另一条线索。
英国央行周四20:00公布利率决议、会议纪要及货币政策报告,市场同样预期该行加息25个基点。比数字更关键的是投票分布,市场预期加息阵营将从上次会议的3人扩大到7人。JPMorgan经济学家Monks称,这是一次在上次会议就已明确的必要收紧。
分歧在于后续路径。分析师普遍预计英国央行会反驳市场对未来12个月加息四次以上的定价,因为二次通胀效应的证据仍然不足。法巴银行经济学家Stoilova直言,英国央行要按市场定价的力度收紧,门槛很高。英镑围绕1.34震荡,加息预期暂时压过了对美联储的疑虑,通胀预测与贝利表态是周四的两个观察点。
重要数据:美国非农与ADP同周登场,就业市场还撑得住吗?
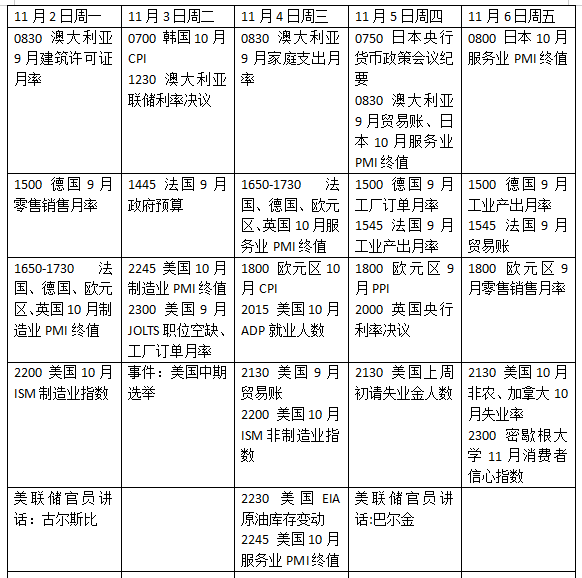
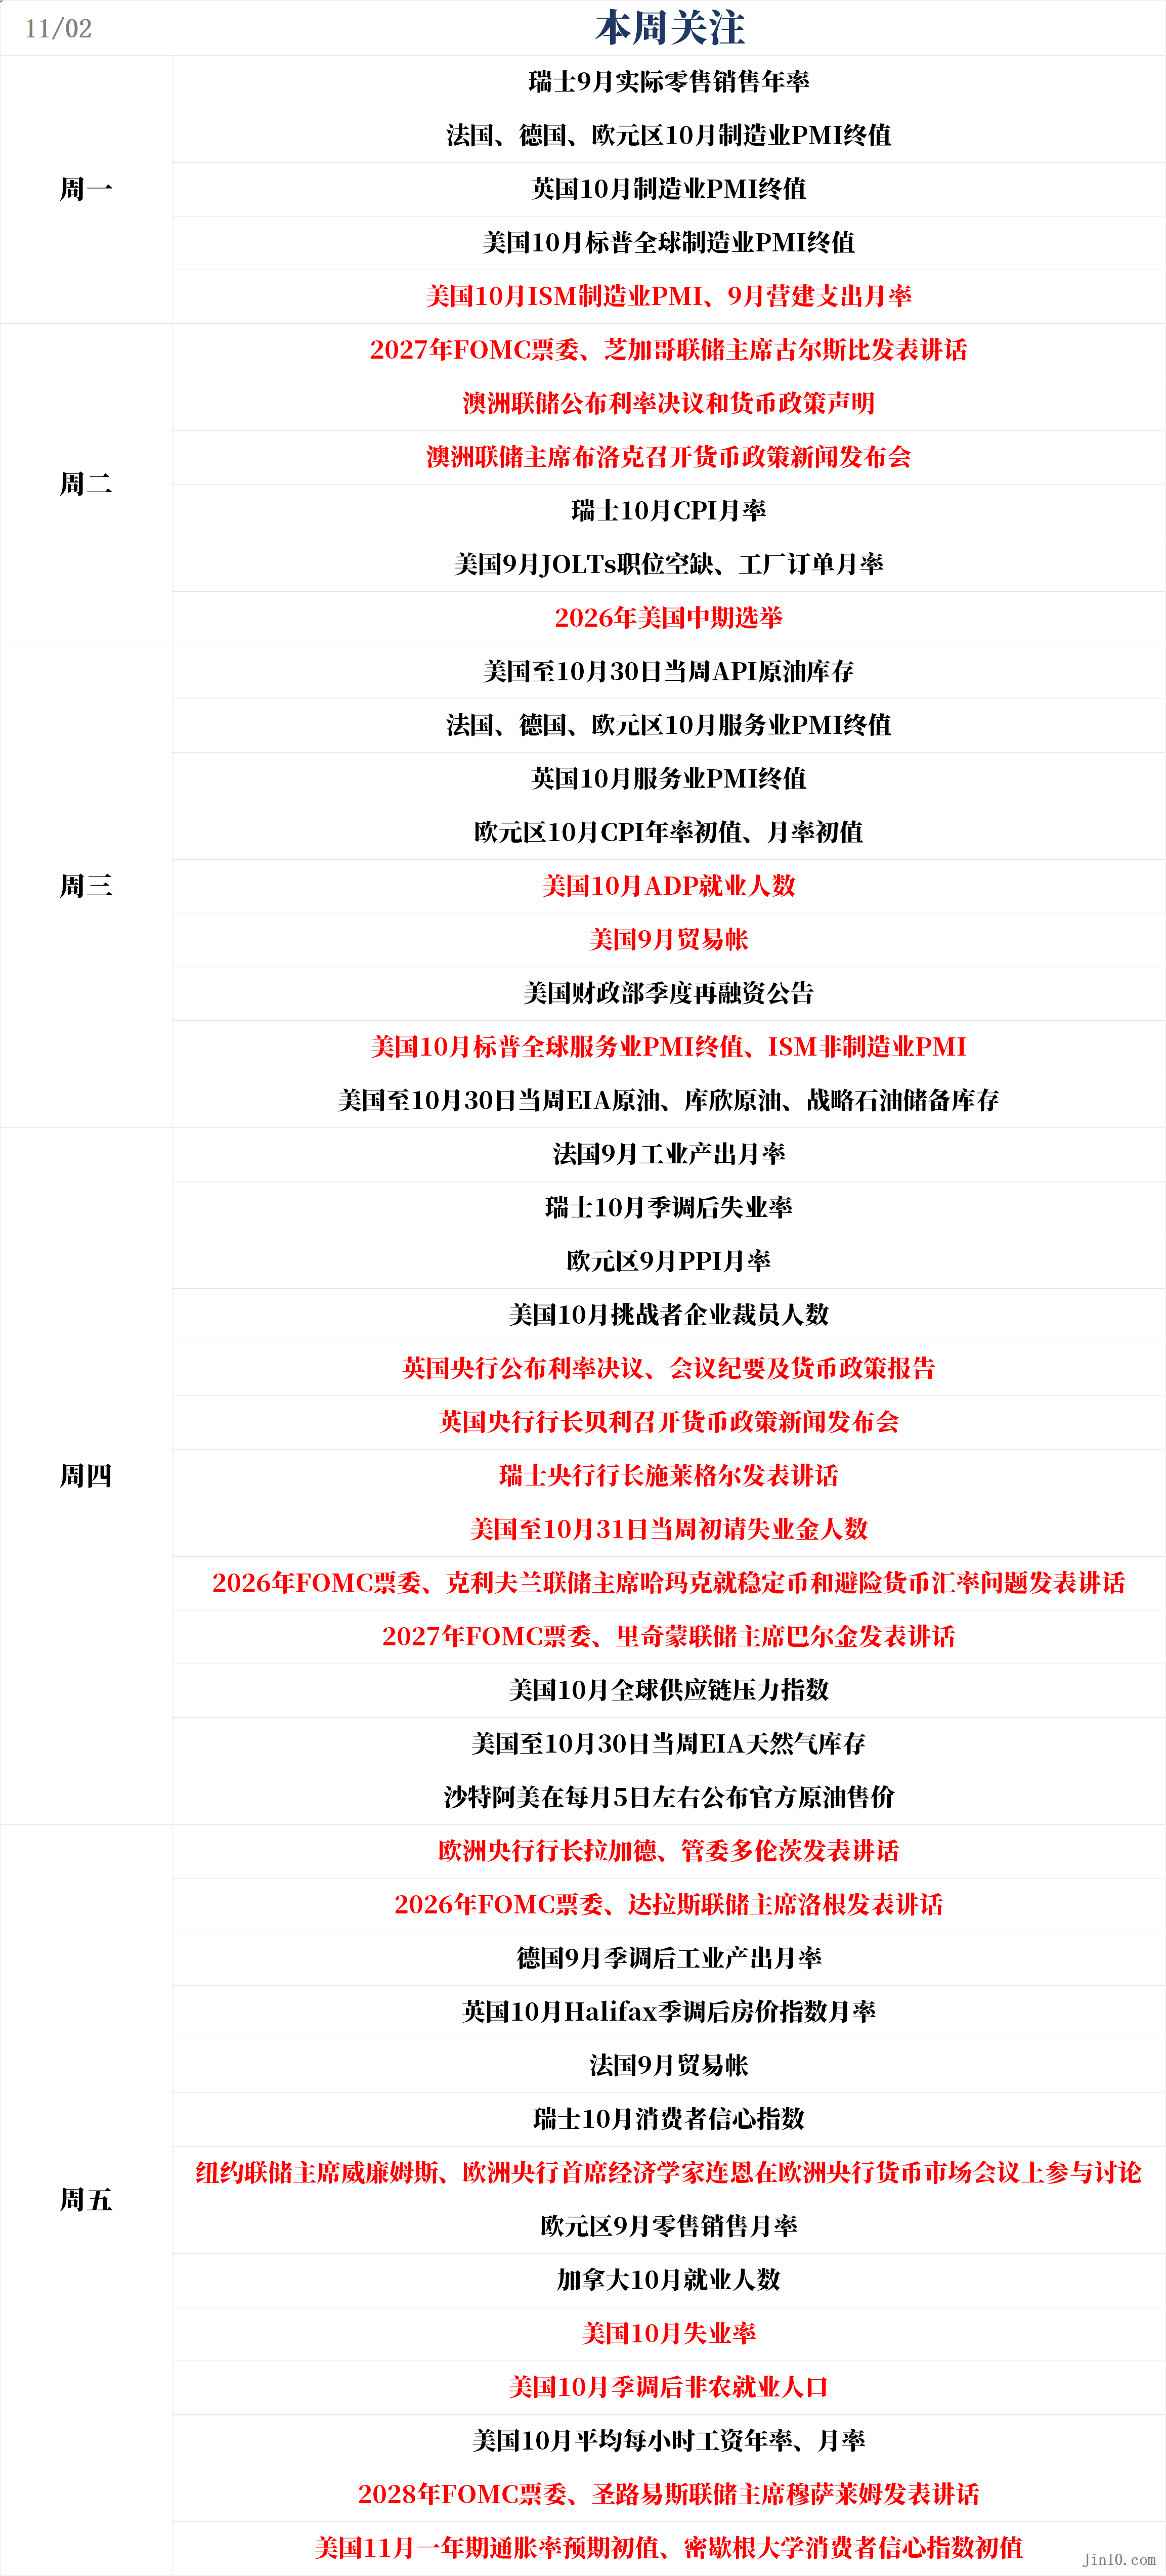
周一15:30,瑞士9月实际零售销售年率;周一16:50,法国10月制造业PMI终值;周一16:55,德国10月制造业PMI终值;周一17:00,欧元区10月制造业PMI终值;周一17:30,英国10月制造业PMI终值;周一22:45,美国10月标普全球制造业PMI终值;周一23:00,美国10月ISM制造业PMI、美国9月营建支出月率;周二15:30,瑞士10月CPI月率;周二23:00,美国9月JOLTs职位空缺、美国9月工厂订单月率;周二待定,2026年美国中期选举;周三16:50,法国10月服务业PMI终值;周三16:55,德国10月服务业PMI终值;周三17:00,欧元区10月服务业PMI终值;周三17:30,英国10月服务业PMI终值;周三18:00,欧元区10月CPI年率初值、欧元区10月CPI月率初值;周三21:15,美国10月ADP就业人数;周三21:30,美国9月贸易帐、美国财政部季度再融资公告;周三22:45,美国10月标普全球服务业PMI终值;周三23:00,美国10月ISM非制造业PMI;周四15:45,法国9月工业产出月率;周四16:00,瑞士10月季调后失业率;周四18:00,欧元区9月PPI月率;周四18:30,美国10月挑战者企业裁员人数;周四21:30,美国至10月31日当周初请失业金人数;周四23:00,美国10月全球供应链压力指数;周四待定,沙特阿美在每月5日左右公布官方原油售价;周五15:00,德国9月季调后工业产出月率、英国10月Halifax季调后房价指数月率;周五15:45,法国9月贸易帐;周五16:00,瑞士10月消费者信心指数;周五18:00,欧元区9月零售销售月率;周五21:30,美国10月失业率、美国10月季调后非农就业人口、加拿大10月就业人数、美国10月平均每小时工资年率、美国10月平均每小时工资月率;周五23:00,美国11月密歇根大学消费者信心指数初值、美国11月一年期通胀率预期初值。
美国10月非农就业报告将于周五21:30公布,这是下周数据的核心。市场预期非农新增6.5万人,前值为2.9万人;失业率预期维持在4.20%。平均每小时工资年率预期2.90%,前值为3.00%;月率预期0.30%,前值为0.10%。
这组数据的背景颇为微妙。周四公布的数据显示,美国三季度经济增速创一年来新高,消费者支出保持强劲,企业在AI上的投资翻倍。美联储本周也上调了对经济的评估。Manulife的Miskin指出,强劲增长叙事中缺失的那块拼图,正是就业增长的乏力。
若非农明显好于预期,将强化“经济强、通胀高、需要加息”的逻辑,美元与美债收益率可能同步走高,而估值高企的科技股将承受更大压力。反之,若数据再度走弱,“滞胀”叙事会重新占据上风。
数据的先后顺序也提供了观察窗口。周一与周三公布的ISM调查报告先于非农落地,若制造业与服务业双双走弱,市场会提前下调对非农的预期;反之若两项均超预期,周五非农的上行风险将被放大。
周内还有几组关键数据值得盯住。周三的美国10月ADP就业人数预期7.5万,前值9万,ADP作为“小非农”,其与非农的偏差在近几个月并不稳定,参考价值需要打折;同日的ISM非制造业PMI预期54.8,前值为54.9。周一公布的美国10月ISM制造业PMI预期54.7,前值为54.5。
劳动力需求的线索要更早出现。周二公布的9月JOLTS职位空缺预期713.4万,前值为707.9万,这一指标反映的是企业尚未填补的岗位数量,通常领先于非农变化。若空缺数继续回落,说明企业扩张意愿在收缩,周五非农的上行风险也随之下降。同一日公布的9月工厂订单月率预期1.20%,前值仅0.10%,制造业订单的跳升能否兑现,是观察AI相关资本开支落地的另一个切口。
公司财报:苹果市值重回全球第一,AMD能否止住芯片股颓势?
下周是财报季密集的一周,超过100家标普500成分股公司将交出成绩单。据LSEG IBES数据,标普500已有过半公司披露,三季度盈利增速有望达到31.6%。
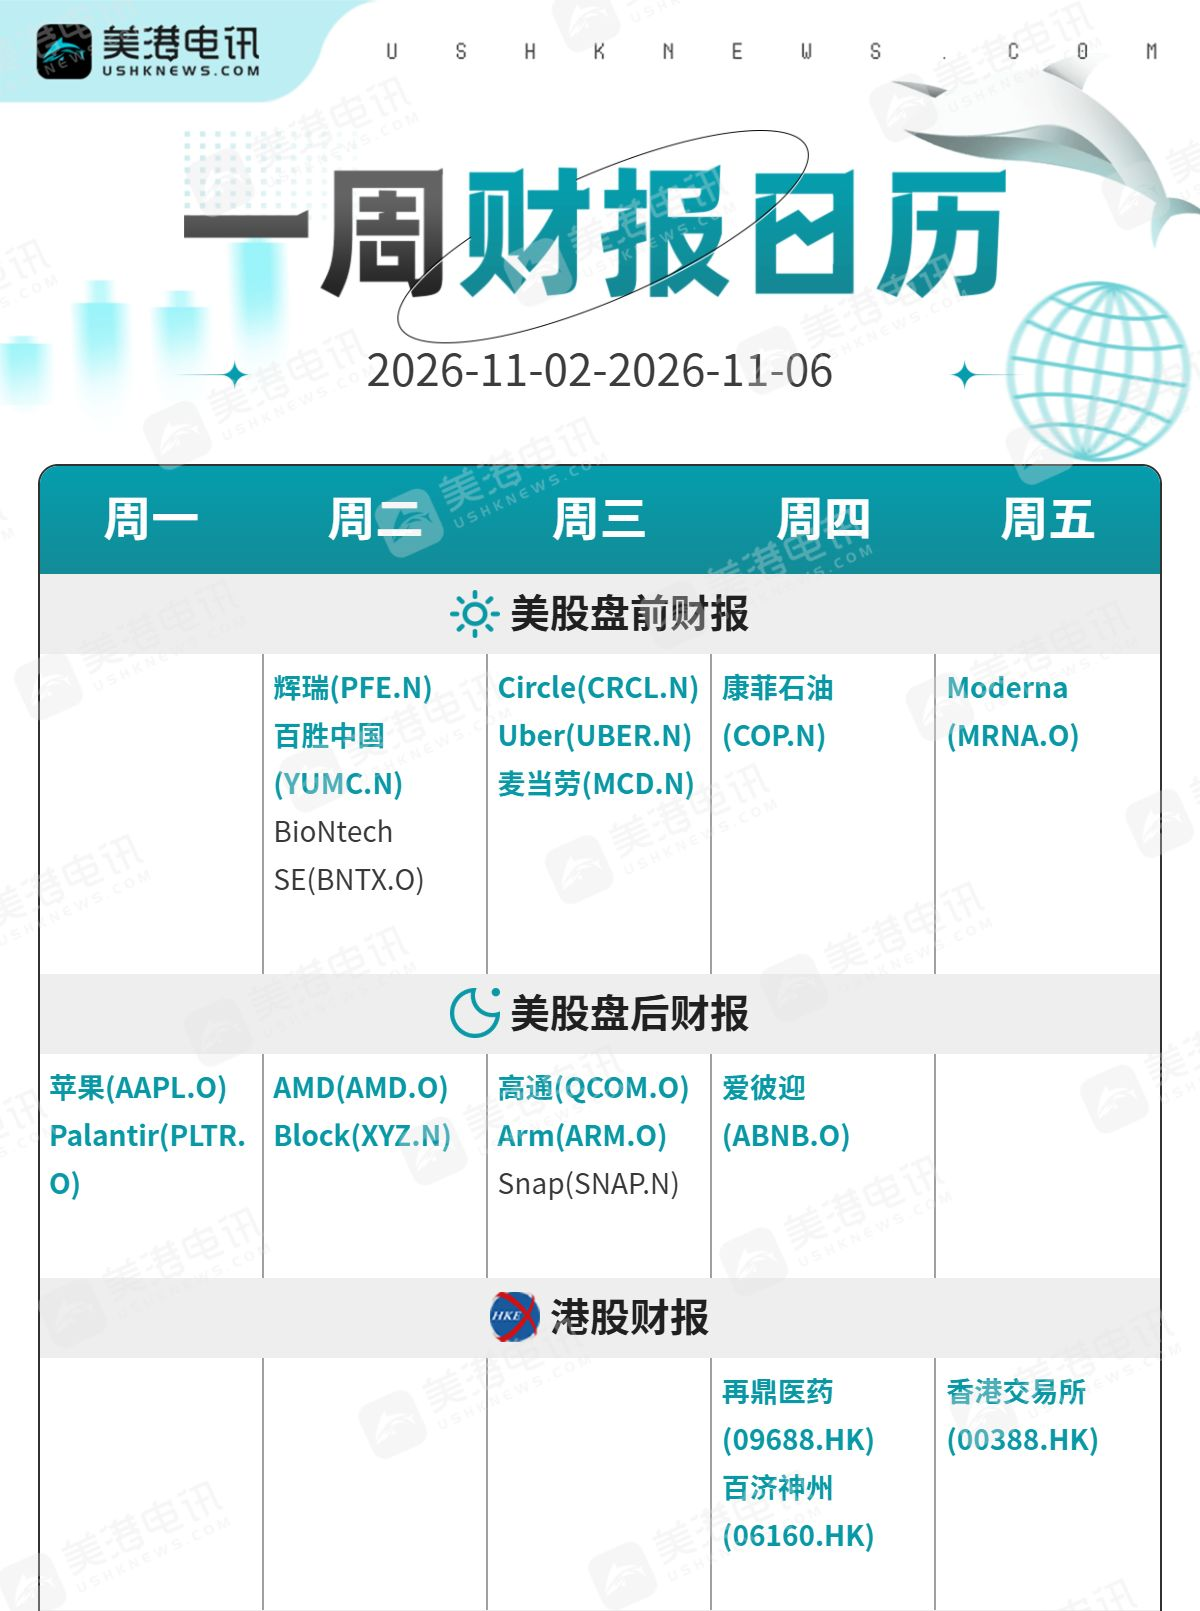
苹果将在美东时间周一盘后发布财报。这家iPhone制造商年内股价上涨约27%,周五收盘市值5.03万亿美元,自7月底以来首次重回全球市值第一,超过英伟达的4.93万亿美元。
半导体板块更受关注。AMD与高通将于下周公布财报,Palantir则提供了观察AI交易的另一个视角。在英特尔暴跌28.58%、费城半导体指数单日下跌7.2%之后,市场迫切需要一份能稳住情绪的芯片财报。
门槛确实很高。Franklin Templeton的Galipeau表示,一旦盈利不达预期或者没能跨过那道栏杆,就会陷入“麻烦”。卡特彼勒周四因维持原有年度销售增长指引而下跌9%,就是最新的例子。
其他值得关注的公司包括麦当劳、安进与康菲石油。Uber、BioNTech等公司也在下周披露。
财报的方向感对指数至关重要。若科技巨头能用现金流证明AI投入的回报,纳斯达克有机会止住连续三周的跌势;若再度令人失望,资金向价值与防御板块的轮动会加速。
资本开支是这一季财报的共同变量。微软已表示2027财年资本开支将达到1700亿美元,同时承诺保持正现金流,这类“高投入但不失控”的表述正是市场想要听到的。
芯片股的处境更为微妙,市场对制程与订单的疑虑集中爆发。AMD与高通下周的指引能否给出需求端的正面信号,将决定费城半导体指数能否守住近期低位。Palantir的财报则被视为AI软件商业化进度的试金石。
其他标的同样值得留意。Uber、BioNTech的财报分别对应出行平台与生物科技等不同赛道。在美股波动放大的背景下,这些公司的指引会提供科技板块之外的情绪参照。
休市提醒:
周二因文化日,日本东京证券交易所休市一日。