IT之家 10 月 30 日消息,英特尔今日发布 2026 财年(2025 年 12 月 28 日~2026 年 12 月 26 日)第三财季(2026 年 6 月 28 日~2026 年 9 月 26 日)报告:
- 营业总收入:165.13 亿美元(IT之家注:现汇率约合 1102.55 亿元人民币),同比增长 21%
- 毛利润:70.96 亿美元(现汇率约合 473.79 亿元人民币)
- 毛利率:43%
- 归母净利润:33.2 亿美元(现汇率约合 221.67 亿元人民币),同比下降 18%
- 经营现金流:50.82 亿美元(现汇率约合 339.32 亿元人民币)
- 基本每股收益:0.63 美元(现汇率约合 4.21 元人民币)
- 稀释每股收益:0.6 美元(现汇率约合 4.01 元人民币),同比下降 33%
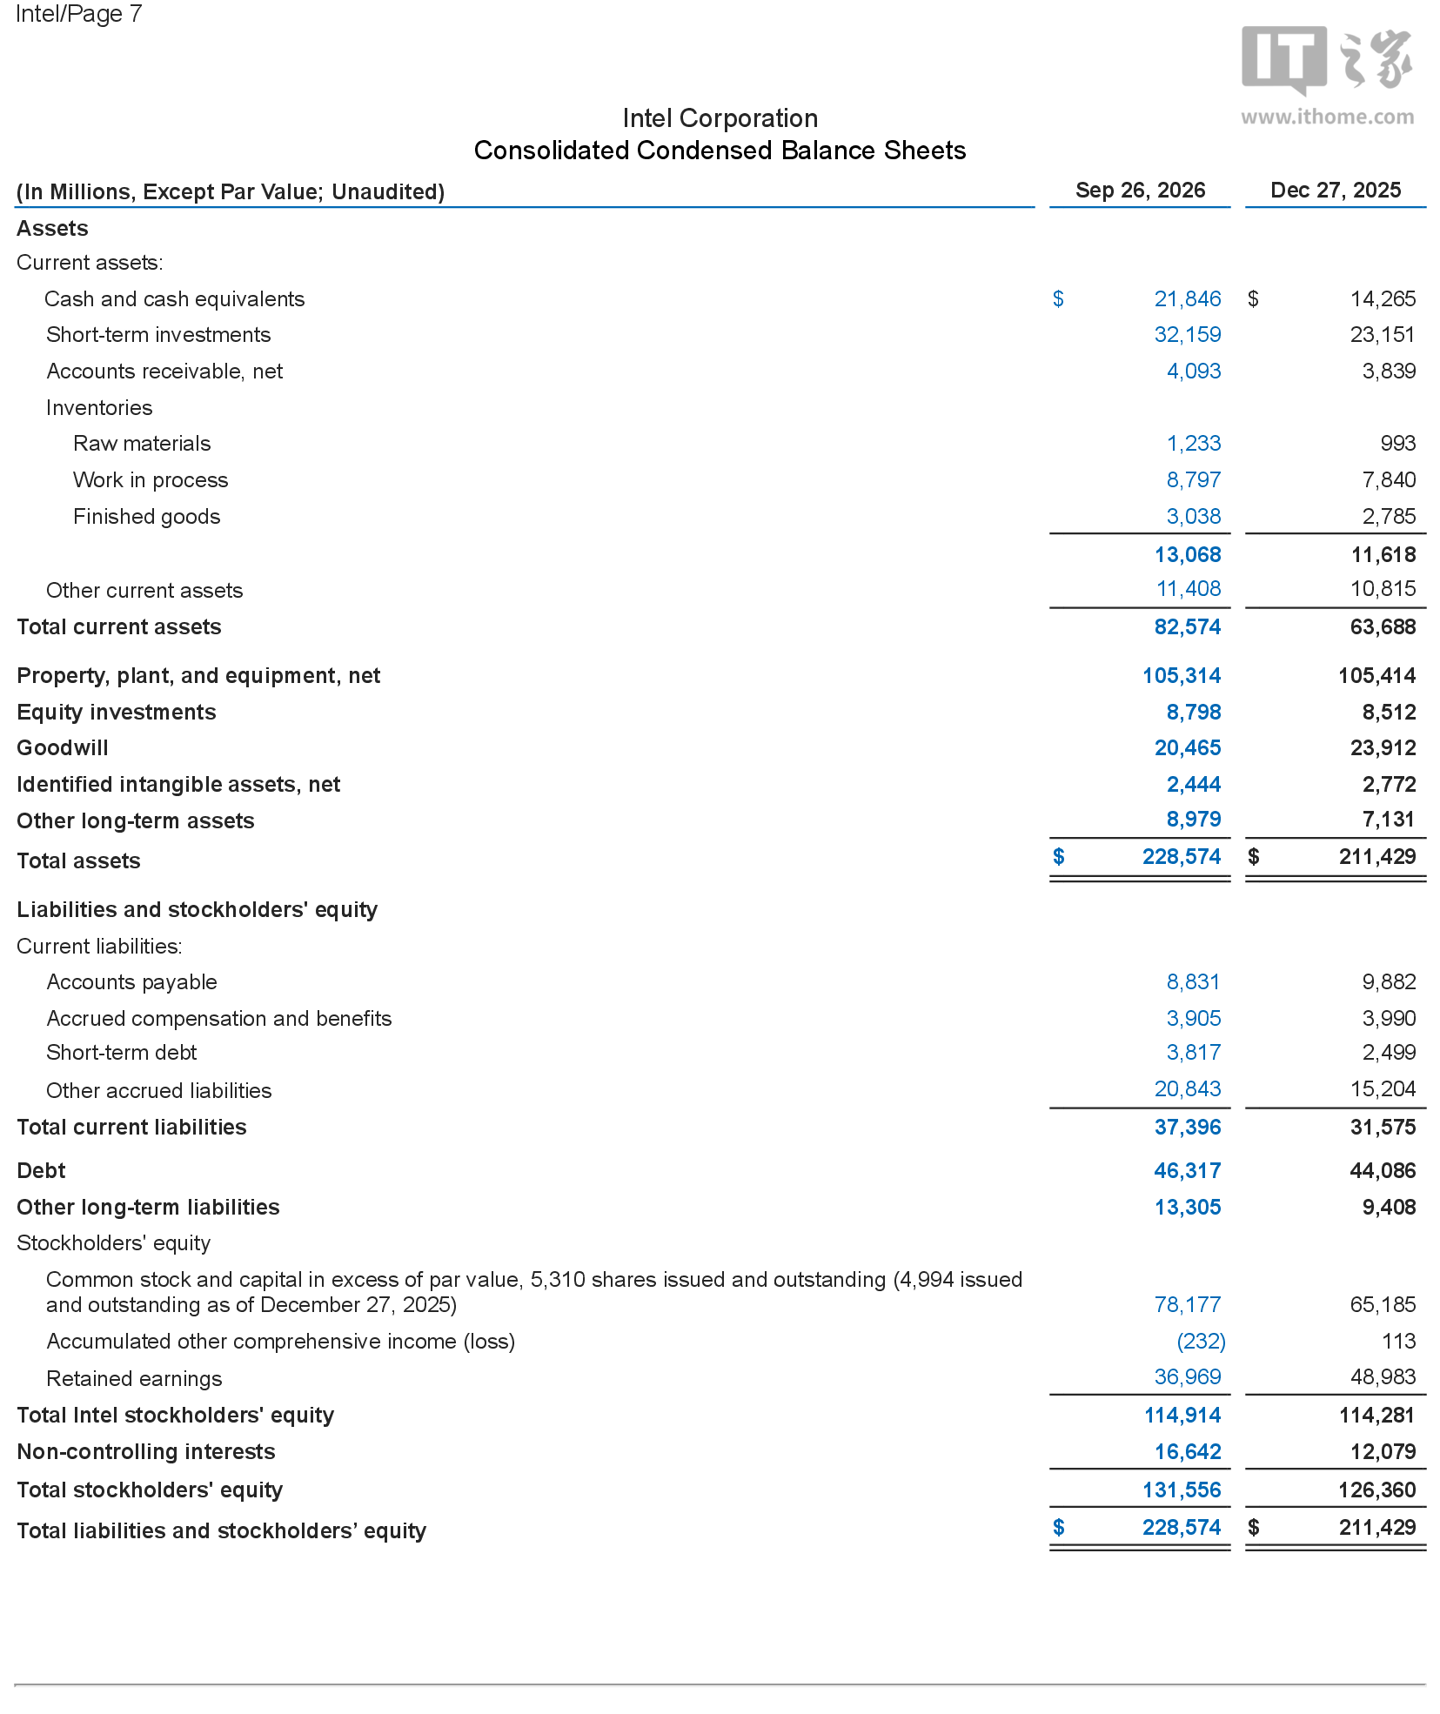
- 资产负债率:42.44%
IT之家称,本季英特尔营收与 Non-GAAP 稀释 EPS 超出华尔街分析师普遍预期,但四季度业绩指引显著低于市场预期。
英特尔(Intel,NASDAQ: INTC)是全球领先的半导体设计与制造企业,业务覆盖客户端计算、数据中心与 AI、晶圆代工等板块,为全球 PC、服务器、AI 算力提供核心处理器与先进制造产能。
本季业绩亮点方面,英特尔表示,2026 财年三财季营收 165.13 亿美元,同比增长 21%,符合市场预期;其中数据中心与 AI 业务收入同比大增 78%,创下 15 年来最强数据中心营收增速,晶圆代工业务收入同比增长 58%,客户端计算业务受 PC 行业短期逆风影响同比下滑 5%。
盈利能力方面,GAAP 毛利率为 43%,同比提升 4.8 个百分点;GAAP 归母净利润 33.2 亿美元,同比下降 18%;GAAP 稀释每股收益 0.6 美元,同比下降 33%;Non-GAAP 稀释每股收益为 0.52 美元,超出市场预期。
现金流与资本运作方面,季度内经营活动产生现金 50.82 亿美元;同期完成规模 230 亿美元的公开股权融资,用于支撑长期增长并维持投资级信用评级。
在下季业绩展望方面,公司指引 2026 财年四财季营收区间为 150 亿美元至 160 亿美元,GAAP 稀释每股收益 0.1 美元,Non-GAAP 稀释每股收益 0.25 美元;管理层预计 PC 行业放缓态势至少延续至明年上半年,同时将持续通过产能与营运资金的纪律性投资支撑长期增长。