要点
- Alphabet在基础设施上的现金支出超过了运营所产生的现金
- 尽管投资者担忧加剧,Google Cloud营收仍翻了一倍
- 负自由现金流暴露出AI投资风险
Alphabet在2026年第三季度实现了超过400亿美元的营业利润,创下云业务营收纪录,并录得连续第13个季度两位数营收增长。然而,其股价在10月29日下跌约12%,引出一个令人不安的问题:全球最赚钱的公司之一,为什么会突然让投资者觉得估值过高?
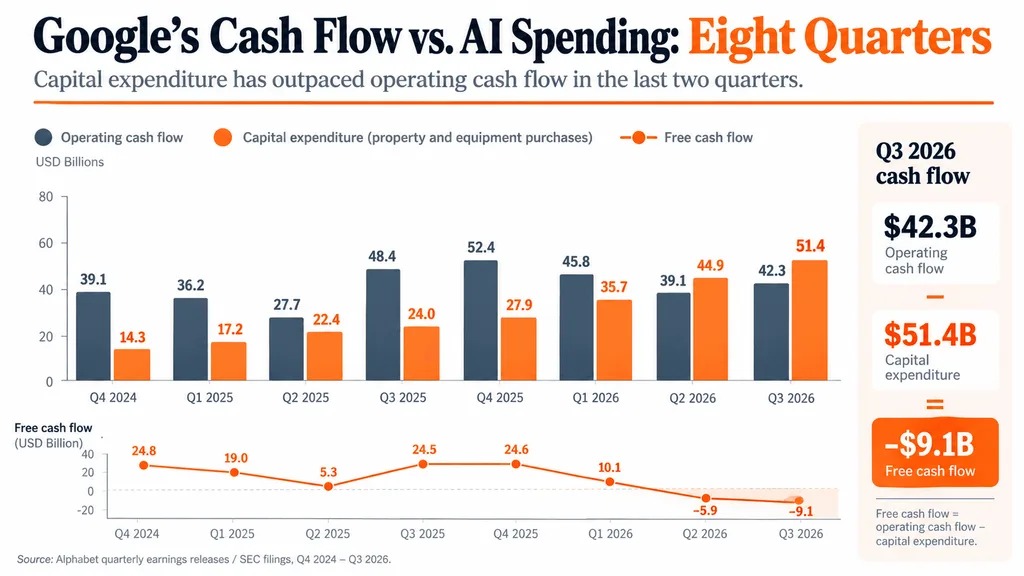
答案藏在Alphabet的第三季度财报里。谷歌当季在物业和设备上的支出达到513.6亿美元,是去年同期239.5亿美元投资额的两倍多,显示其人工智能扩张越来越像一项工业基础设施工程。
谷歌如何把422亿美元现金变成90亿美元缺口
Alphabet在7月至9月期间产生了422.9亿美元的经营现金流。不过,其513.6亿美元的资本支出超过了这笔金额,形成了90.7亿美元的负自由现金流。
这一差别很重要。资本支出是投入长期资产的资金,包括服务器、网络设备和数据中心。与普通经营费用不同,这些投资通常计入资产负债表,并通过折旧逐步确认费用。
因此,尽管谷歌在基础设施上的现金支出超过了运营所产生的现金,公司仍然保持盈利。其合并营业收入实际上增长了30%,达到405.8亿美元。
不过,这一结果也意味着Alphabet连续第二个季度出现负自由现金流。随着基础设施投资增速快于短期现金创造能力,类似的AI融资担忧正在整个科技板块蔓延。
为何在云业务增长103%的情况下,谷歌股价仍然下跌?
Google Cloud营收增长一倍多,达到307.1亿美元,营业收入达到111.2亿美元。这些数据表明,市场对AI基础设施、企业应用以及谷歌定制计算系统的需求相当强劲。
不过,谷歌搜索营收仅增长12%,低于前一季度的17%。投资者越来越质疑,AI驱动的搜索能否像传统搜索结果那样高效地产生广告收入。
ServiceNow的财报中也出现了类似张力:强劲的AI需求未能阻止股价大幅抛售。投资者正在把目光从当前营收转向未来增长的盈利能力。
谷歌的AI支出是否变得过于昂贵?
Alphabet预计2026年资本支出将在1950亿至2050亿美元之间,并预计2027年的支出将显著增加。这一规模引发了外界对其投资何时才能带来足够现金回报的疑问。