要点
- 云市场渠道处理了 Anthropic 近一半的营收
- 亚马逊和谷歌通过分销 Claude 模型获得了数百万美元收入
- IPO 申报文件显示,Anthropic 对 AI 竞争对手的依赖正在加深
Anthropic 的营收以惊人的速度增长,但其近一半业务流经的却是同时与其存在竞争关系的科技公司。
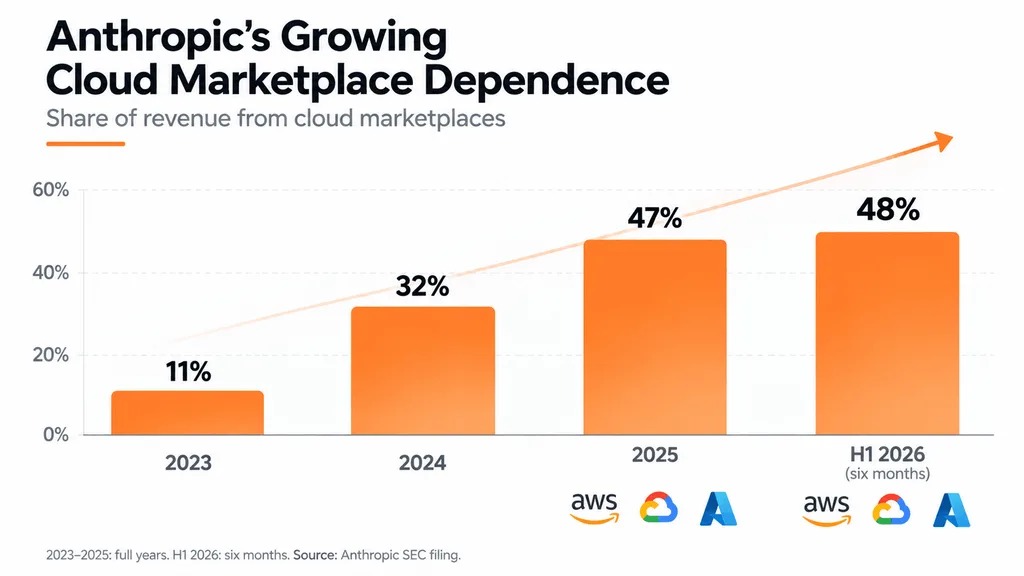
这家 Claude 开发商在2026年前六个月实现营收162.9亿美元,高于上年同期约12亿美元。不过,其中48%的营收来自亚马逊、谷歌和微软运营的云市场。
根据 Anthropic 10月26日提交给美国证券交易委员会(SEC)的文件,这一比例已从2023年的11%升至2024年的32%,并在2025年达到47%。
这些数字揭示了这家全球增长最快的 AI 公司之一背后的财务矛盾:Anthropic 越来越依赖那些既为其提供资金、分销和托管服务,又与其技术形成竞争的企业。
亚马逊和谷歌帮助创造了21.6亿美元销售额
Anthropic 的云市场模式允许企业客户通过其已经在使用的平台购买 Claude。
例如,一家运行在 Amazon Web Services 上的企业,可以通过 AWS Bedrock 接入 Claude,而不必围绕一个全新的基础设施提供商建立单独的商业合作关系。
这种安排让 Anthropic 能接触到成熟的企业客户,但也需要付出代价。
2025年,约有21.6亿美元销售额通过亚马逊和谷歌的市场渠道完成。路透社计算称,Anthropic 向这些平台支付了约3.51亿美元分销费用,相当于云市场每1美元销售额中约有16美分流向平台。
这些付款带来了一个重要的会计区别。Anthropic 将云市场上的全部销售额计入营收,然后再把平台费用列为支出。
不同的会计处理方式已经让 OpenAI 的对比变得复杂,因此如果不审视分销成本,营收数字之间就不那么具有可比性。
Anthropic 的投资者同时也是其供应商和竞争对手
亚马逊和谷歌在 Anthropic 的业务中同时占据多个角色。
它们既提供算力基础设施、分销 Claude、投资 Anthropic,也开发相互竞争的 AI 产品。这带来了商业上的优势,但也可能在定价、算力容量和客户获取方面产生潜在冲突。
这些关系也解释了 Anthropic 增长背后巨大的基础设施成本。
2025年,该公司在计算和基础设施上的支出约为73亿美元,而同期营收仅为46亿美元。
其云融资安排也说明,为什么 AI 开发商可以在不拥有底层设施的情况下,承诺投入数十亿美元以锁定未来算力容量。
为何 IPO 让云依赖问题更受关注
该公司近期的 IPO 申报文件,让潜在投资者更清楚地看到了其销售扩张背后的风险。
文件还显示客户集中度较高,如果主要客户削减 AI 支出,这将构成另一项风险。
与此同时,Anthropic 仍在通过与博通、谷歌及其他科技供应商达成的协议,继续扩大其算力容量。
Adrian Cole
Adrian Cole 从事金融市场报道已超过6年,重点关注加密货币、股票和宏观经济趋势。他跟踪比特币、主要山寨币、美股、利率、大宗商品以及推动市场波动的数据。多年来,他撰写了数百篇市场动态和分析文章,重点关注价格走势、投资者情绪,以及传统金融与数字资产之间的联系。