

人工智能热潮在过去一年多里一直支撑着美国经济增长。但高盛首席经济学家Jan Hatzius表示,这种支撑即将见顶;Apollo首席经济学家Torsten Slok则称,原本应当接棒的回报并没有出现。
Slok在周六的一份报告中写道:“尽管在人工智能领域投入巨大、炒作广泛,但除科技行业外,这项技术并未给美国企业带来任何财务回报。”
Hatzius在周一发给客户的报告中写道,AI热潮带来的增长推动力预计将在2026年末或2027年初达到峰值,“甚至是在近期围绕AI投资热潮可持续性的担忧加剧之前”。
Hatzius认为,AI只是增长风险转向下行的多个原因之一。由于市场担心中东局势再次升级,汽油、柴油、航空燃油以及欧洲和亚洲的天然气价格已回到或高于3月和4月的高点。自2026年初以来,发达市场收益率曲线上的长期利率平均上升了约100个基点。Hatzius部分将此归因于大规模赤字和“与AI相关的借贷”,并估计如果这种情况持续下去,将累计拖累GDP 0.6%。
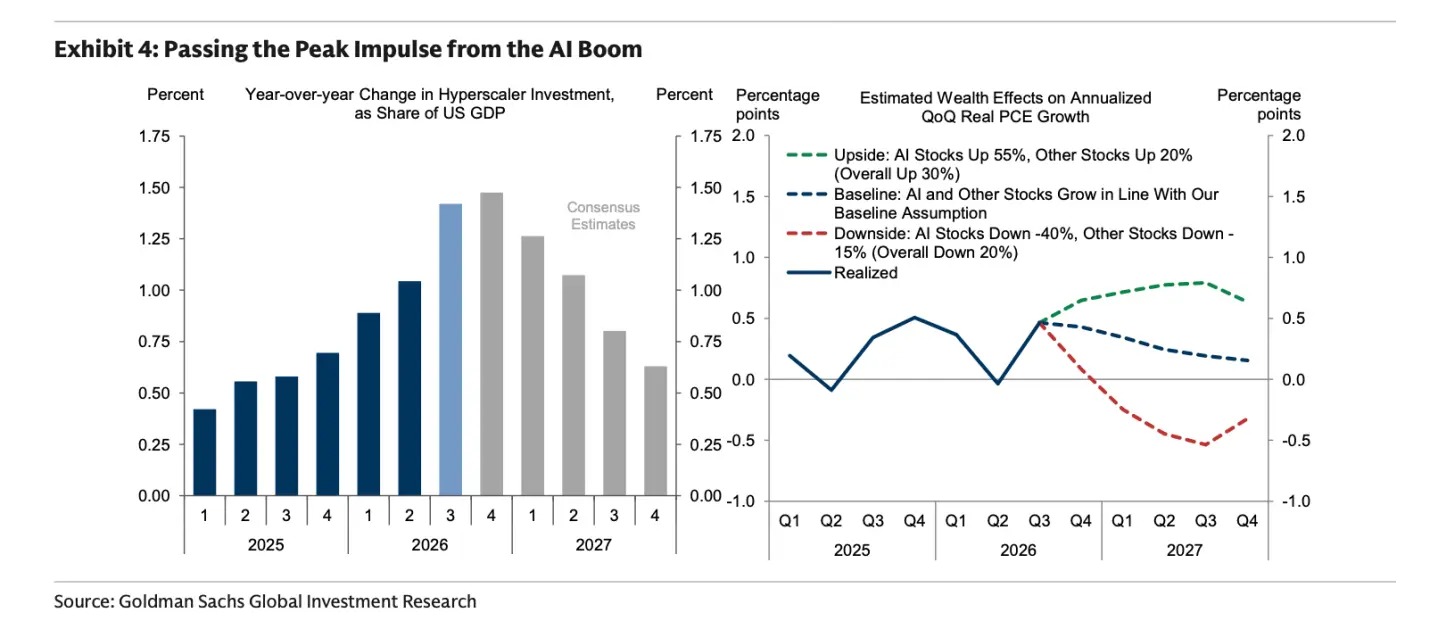
Hatzius写道,AI投资仍在快速增长,但他预计其占GDP的比重在未来一年将放缓。再加上去年美国折旧抵扣政策上调带来的提振逐渐消退,这将压制资本支出增长,尤其是在美国。(《One Big Beautiful Bill》恢复了100%的额外折旧,允许企业立即冲销设备采购成本。)
这股热潮也通过股市刺激了消费者。高盛估计,AI带来的“财富效应”在过去一年里使美国消费者支出增长增加了0.4个百分点,约相当于GDP的0.25%。Hatzius预计,这一效应将在未来一年下降。如果股市表现符合高盛策略师“相当乐观”的预期,这种回落将较为缓慢;如果与AI相关的股票继续下跌,则会更明显。
S&P 493
Slok的报告解释了为何这种提振如此集中。他写道,经通胀调整后的每名员工收入和利润率在“七巨头”中持续上升,而在他所称的“S&P 493”中则基本持平。根据旧金山联储经利用率调整后的全要素生产率指标,生产率增长也没有显示出AI带来的提升。
Slok写道:“在对利润没有影响的情况下,主流美国企业正在收缩,并开始把代币支出视为成本中心,而不是增长来源。”
他写道,风险投资支持的公司则在越来越多地购买代币,并引用了Ramp AI指数数据以及Ramp首席经济学家Ara Kharazian的研究。主流美国企业“并不需要最新模型,也不愿意为此付费”。
Slok写道:“只要代理式AI和代币支出仍局限于经济中的一小部分,AI对宏观经济的影响就会非常有限。”
分歧所在
两位经济学家对接下来会发生什么看法不同。Hatzius写道,高盛的基准情景是,AI投资“最终会在更高的生产率和全经济范围内的利润中得到回报”。
Slok则没那么确定。他写道,问题在于,主流企业能否把“越来越便宜的智能”转化为更高的收入和利润率,因为模型正变得越来越商品化。“这可能比听起来更难,”他说。“AI也许是一个很好的计算器,但在商业中,智能主要是判断力。”
Hatzius的乐观判断也有附带条件。他写道,这种回报的一个关键渠道是劳动力市场扰动,“而这在短期内会带来负面的宏观经济影响”。
他写道,发达经济体的劳动力市场整体上仍然稳健。但高盛看到,AI的影响正越来越多地扩散到科技行业之外。在美国非制造业中,定期在业务功能中使用AI的企业占比,如今与就业增长呈现统计上显著的负相关,与失业率呈现统计上显著的正相关。
本文使用了生成式AI进行资料检索和/或转录。记者独立报道并核实了文中的事实性陈述,人工编辑在发布前进行了审校。