ASML股价在10月14日早盘承压,尽管这家荷兰半导体设备巨头公布季度利润接近50亿欧元、上调全年销售指引,并警告先进芯片制造设备需求到2028年可能超过其产能。
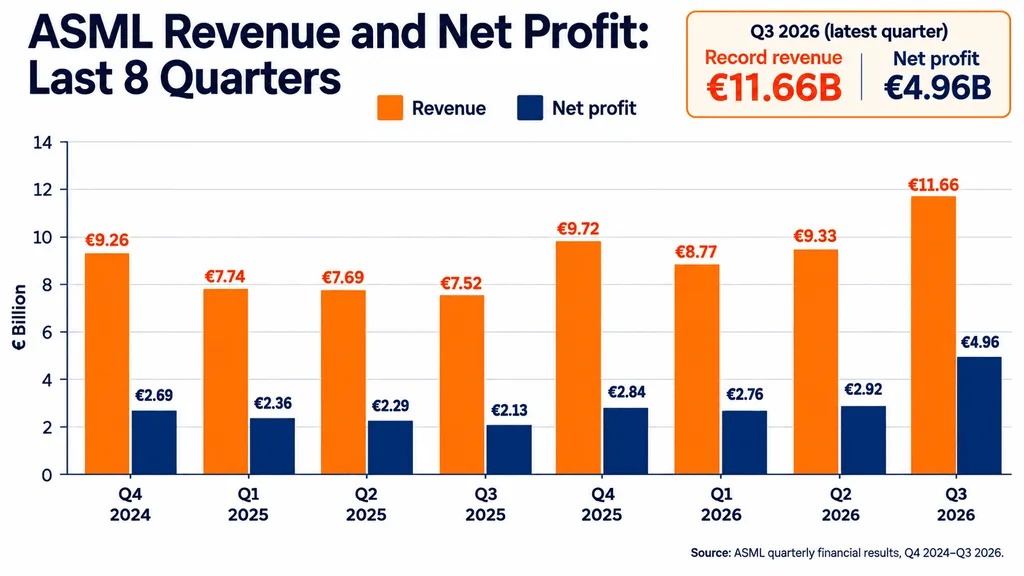
根据ASML的季度业绩,营收同比增长约55%,至116.6亿欧元,毛利率达到57.5%。不过,这份业绩也凸显了高估值AI股票的一个老问题:极强的盈利并不总能令投资者满意。
为何ASML股价在强劲业绩下仍下跌
尽管季度利润大幅超过预期,但116.6亿欧元的营收仍略低于分析师预期的约118.5亿欧元。这个幅度不大的缺口之所以重要,是因为ASML股价自2026年初以来已上涨约60%至70%。
股价此前的强势表现已将估值推至较高水平,使投资者对业绩意外、产能限制以及增长预期变化更加敏感。
另一个拖累因素是更广泛的半导体板块抛售。PHLX半导体指数在10月已下跌约5%,英伟达、AMD和美光等公司也因AI投资可持续性和竞争加剧而承压。
这造成了一种不同寻常的局面:ASML的基本业务仍在快速扩张,但投资者对为这类增长愿意支付的价格变得更加谨慎。
ASML认为AI芯片设备需求将延续至2030年
公司的展望与市场担忧形成鲜明对比。
ASML上调了2026年营收预期下限,目前预计全年销售额在440亿欧元至450亿欧元之间。第四季度营收预计为142亿欧元至152亿欧元。
首席执行官Christophe Fouquet还透露,一些客户已经开始表达对2029年和2030年设备订单的兴趣,这反映出市场预期AI基础设施投资将持续较长时间。
更重要的是,ASML现在认为,其计划中的2027年和2028年产能将不足以满足预期客户需求。
公司此前曾提出计划,将某些先进光刻系统的2027年产能扩大30%,并正在研究2028年的进一步增产方案。
这类设备对包括台积电、三星和英特尔在内的半导体制造商至关重要,这些公司生产或开发用于AI计算基础设施的先进芯片。
这也使ASML成为英伟达AI扩张的重要间接受益者,尽管英伟达通常依赖制造合作伙伴,而不是直接购买ASML设备。
随着AI投资加速,ASML股价能否反弹
ASML的业绩表明,半导体设备需求依然强劲,但这只股票未来的表现将不只取决于季度利润增长。
投资者需要评估产能扩张能否支撑预期订单、客户是否会维持投资计划,以及当前估值是否已经计入未来数年的异常增长。
更广泛的金融环境也带来另一重挑战。更高的借贷成本和重新抬头的通胀担忧,使投资者对昂贵科技公司的态度更为挑剔,即便这些公司的盈利仍在改善。
正如国债收益率与科技股估值之间的关系所解释的那样,利率上升可能会在企业基本面尚未明显恶化时就对成长股形成压力。
对ASML而言,核心问题在于:到2030年加速增长的设备需求,能否转化为足以支撑其2026年大幅上涨的盈利增长。
Ethan Mercer
Ethan Mercer是一名财经记者,报道加密货币、股票和全球经济。他学习经济学和金融学,后来转向市场报道,尤其关注比特币、股票、货币政策和投资者情绪。他的写作重点是解释每日市场波动及其背后的更广泛趋势。