Marvell Technology(MRVL)已经成为最容易被看好的AI概念股之一——也可以说,是最难估值的股票之一。
该公司正进一步深入定制芯片和高速连接两大领域,而随着AI数据中心规模扩大,这两块业务都有望受益。管理层目前认为,到2031财年,公司年度营收有望达到700亿美元至900亿美元,经调整后每股收益将超过30美元。问题在于,投资者为此需要付出的价格并不低。按大约相当于2028财年预期利润38倍的估值计算,MRVL仍然需要很多事情都按计划推进。
我不认为这只股票的波动会变得更平稳。但我认为,盈利前景的改善让这只股票在长期内仍有上涨空间。这也是我给予MRVL“买入”评级的原因。
Marvell这轮200%涨势一点也不平稳
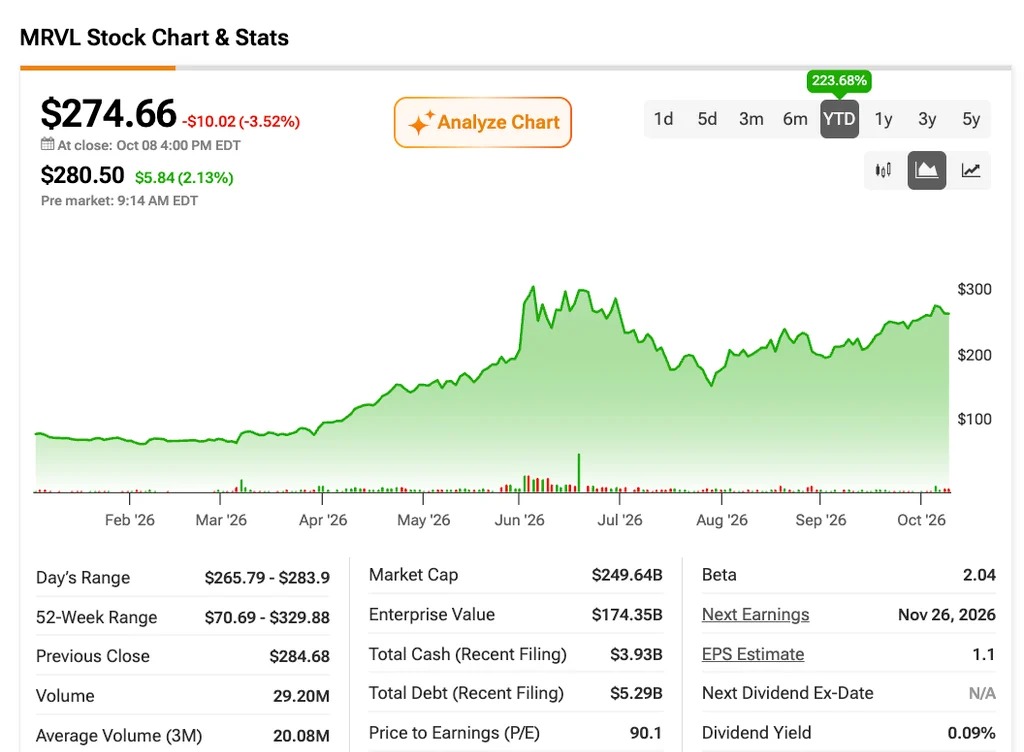
Marvell最初的一大推动力来自其在AI基础设施领域不断提升的敞口。3月,英伟达(NVDA)宣布与该公司建立战略合作伙伴关系,并向其投资20亿美元,强化了Marvell在定制芯片和连接领域的地位。6月,Marvell被纳入标普500指数,这又给MRVL带来了一波提振。
但7月的回调也显示出市场预期已经变得多么高。对于大规模AI支出可持续性的质疑,引发了该板块的急剧抛售。
不过,自那以后,基本面已有所改善。Marvell扩大了与谷歌(GOOGL)的合作,在2027财年第二季度,其数据中心业务增长46%,并将2028财年营收预期从180亿美元上调至200亿美元。再往更远看,管理层预计到2031财年营收最高可达900亿美元,接近2026财年已报告的82亿美元的11倍。
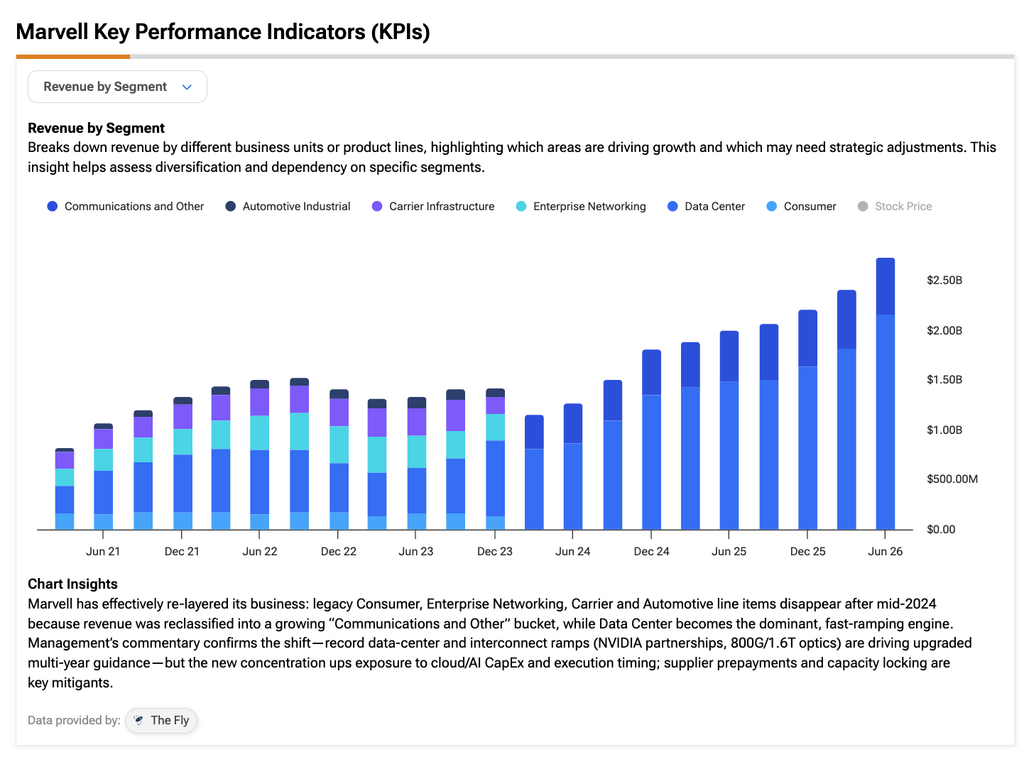
重点在于,看多逻辑再次积聚动能。但在如此大幅上涨之后,这些增长预期究竟有多少已经被计入股价?
为何MRVL在7月几乎蒸发一半市值
如果现在的问题是,MRVL能否继续上涨,还是会再次面临腰斩风险,那么有必要更仔细地看看7月究竟发生了什么。
到6月中旬,Marvell股价约为每股310美元。按当时可获得的预期数据计算,其估值大约相当于2027财年预期利润的82倍、2028财年预期利润的近57倍。即便对于像Marvell这样增长迅速的公司来说,这样的估值要求也相当高。其最近一个已公布季度,即2027财年第一季度,营收增长28%。但营收和经调整每股收益仅比华尔街预期高出不到1%。
与此同时,AI股票整体也在遭遇抛售,投资者开始质疑,在回报尚不够清晰的情况下,超大规模云厂商是否能够持续维持如此庞大的AI支出。事实上,Erste Group已将MRVL评级从“买入”下调至“持有”,理由是估值偏高以及利润率增长存在不确定性,部分原因在于客户集中度问题。
我认为,这清楚表明,即便基本面强劲,如果投资者不再愿意为未来增长支付高溢价,MRVL也未必能避免再次出现重大回调。
Marvell的增长前景让当前估值显得更合理
在10月的投资者日活动上,Marvell将2028财年营收预期从180亿美元上调至200亿美元,主要受光互连和交换业务推动。管理层还表示,到2031财年,公司年度营收有望达到700亿至900亿美元,经调整后每股收益将超过30美元。
如果这些目标得以实现,那么按275美元股价计算,MRVL的估值大约相当于2031财年预期利润的9.2倍。即便只给予15倍市盈率,对应股价也将达到450美元,较当前水平仍有约64%的上涨空间。
在我看来,这些不断变化的预期,有助于解释为何Marvell股价波动如此剧烈:短短几个月内先翻倍,随后又几乎跌去一半。但若要实现上述上涨空间,超大规模云厂商持续支出、产品顺利放量,以及连续数年的强劲执行力,都是不可或缺的条件。即便在前景改善之后,按接近2028财年预期利润38倍的估值买入,仍几乎没有容错空间。
按华尔街分析师观点,MRVL值得买入吗?
华尔街分析师整体上仍然非常看好Marvell,给予该股“强力买入”的一致评级。在过去三个月发布的30个评级中,26个为“买入”,仅4个为“持有”。Marvell的平均目标价为354.56美元,意味着较当前水平仍有约29%的上涨空间。
Marvell的长期上行空间值得承担风险
在当前价位做多MRVL,从估值角度看,风险可能低于6月中旬,但这仍意味着要接受股价可能出现大幅波动的可能性。
话虽如此,我认为,对于愿意把视线放到未来几个季度之后的投资者而言,这一配置仍具吸引力。尤其是更新后的业绩指引——到2031财年经调整后每股收益有望超过30美元——让看多逻辑比今年早些时候更具实质支撑。
当然,执行层面几乎没有犯错空间,而且我也不排除过程中再次出现剧烈回调的可能。但如果Marvell最终接近管理层设定的长期目标,那么回头看,今天的估值可能会被证明相当合理。
总体而言,我仍偏向看多MRVL,因为我认为,其长期盈利前景的改善,使得再次出现大幅回调的风险值得承担。
免责声明与披露:报告问题
Marvell Technology News MORE