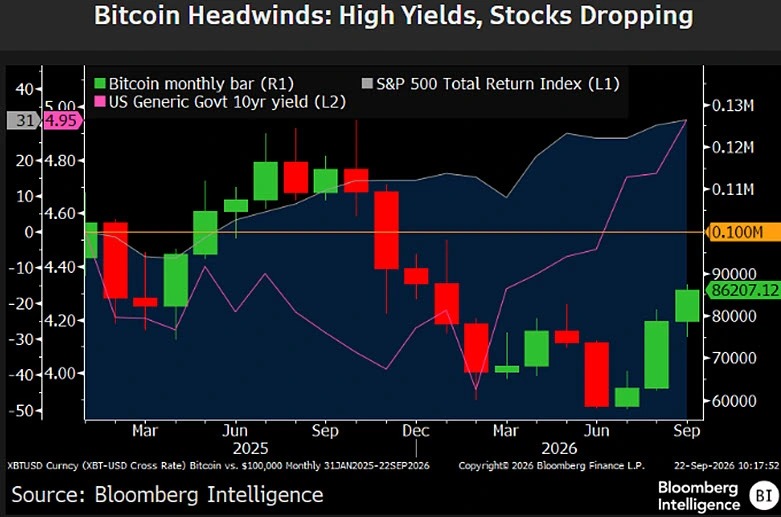


比特币近日重新站上 8.6 万美元,创下近八个月高位,但市场对这轮反弹能否持续仍有分歧。彭博行业研究高级大宗商品策略师 Mike McGlone 认为,在美债收益率维持高位、股市支撑减弱的背景下,比特币仍可能出现明显回落。
价格区间仍未摆脱震荡
McGlone 认为,比特币当前更像处在 10 万美元与 6 万美元之间的宽幅震荡区间,而不是进入单边上行阶段。他提到,比特币即使一度突破 10 万美元,之后也未能持续远离此前的关键阻力位。
他提出所谓“高价自我修正”逻辑,即价格升得过快、过高后,需求可能被抑制,随后引发回调。他将比特币在 2025 年 1 月升破 10 万美元,与 2008 年前油价升破每桶 100 美元后的大跌作比较,并据此质疑 6 万美元附近是否已经形成足够稳固的底部。
5% 美债收益率带来分流
在他看来,美国国债市场是比特币面临的另一项压力来源。10 年期美债收益率正逼近 5%,这意味着机构投资者可以获得更明确的固定收益回报,从而降低对高波动资产的配置意愿。
McGlone 还指出,如果美股出现更大幅度调整,比特币与股票的联动可能重新增强,进而放大下行压力。标普 500 一旦明显回落,风险资产整体减仓可能波及加密市场。
此外,他认为比特币面对的竞争环境也在变化。黄金主要与其他贵金属竞争,而比特币如今还要与数千种加密资产及 Layer 1 网络争夺全球资金。
链上数据与 ETF 资金提供支撑
不过,市场并非只有谨慎声音。CryptoQuant 创始人 Ki Young Ju 预计,本轮比特币周期更可能是 3 倍至 5 倍涨幅,而不是早期周期常见的 10 倍以上急升。
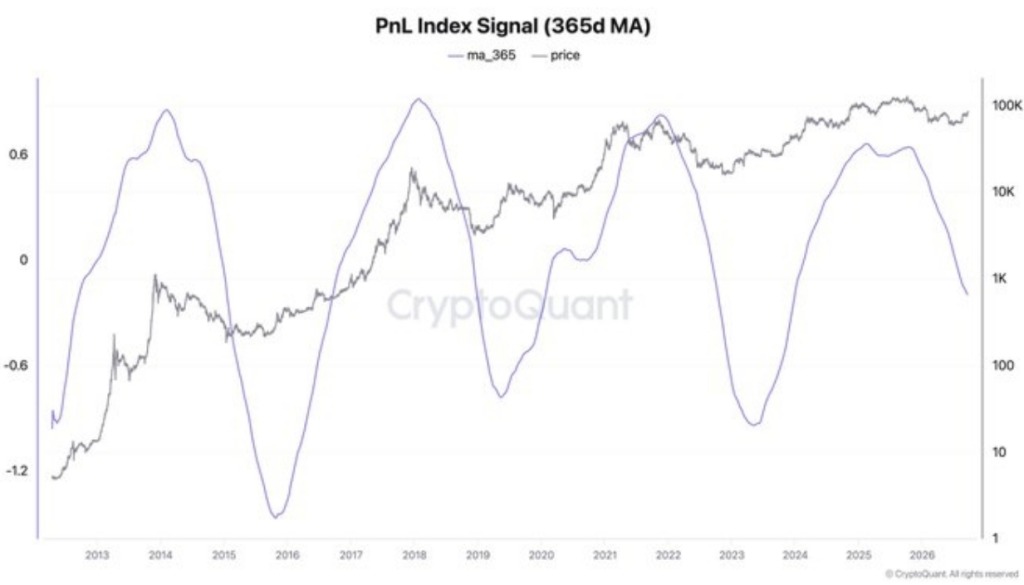
他认为,比特币市值扩大、机构持有比例上升,正在降低极端波动。其引用的链上数据也显示,本轮周期中比特币的 MVRV 一直高于 1,已实现市值则持续上升,反映资金基础仍在扩大。
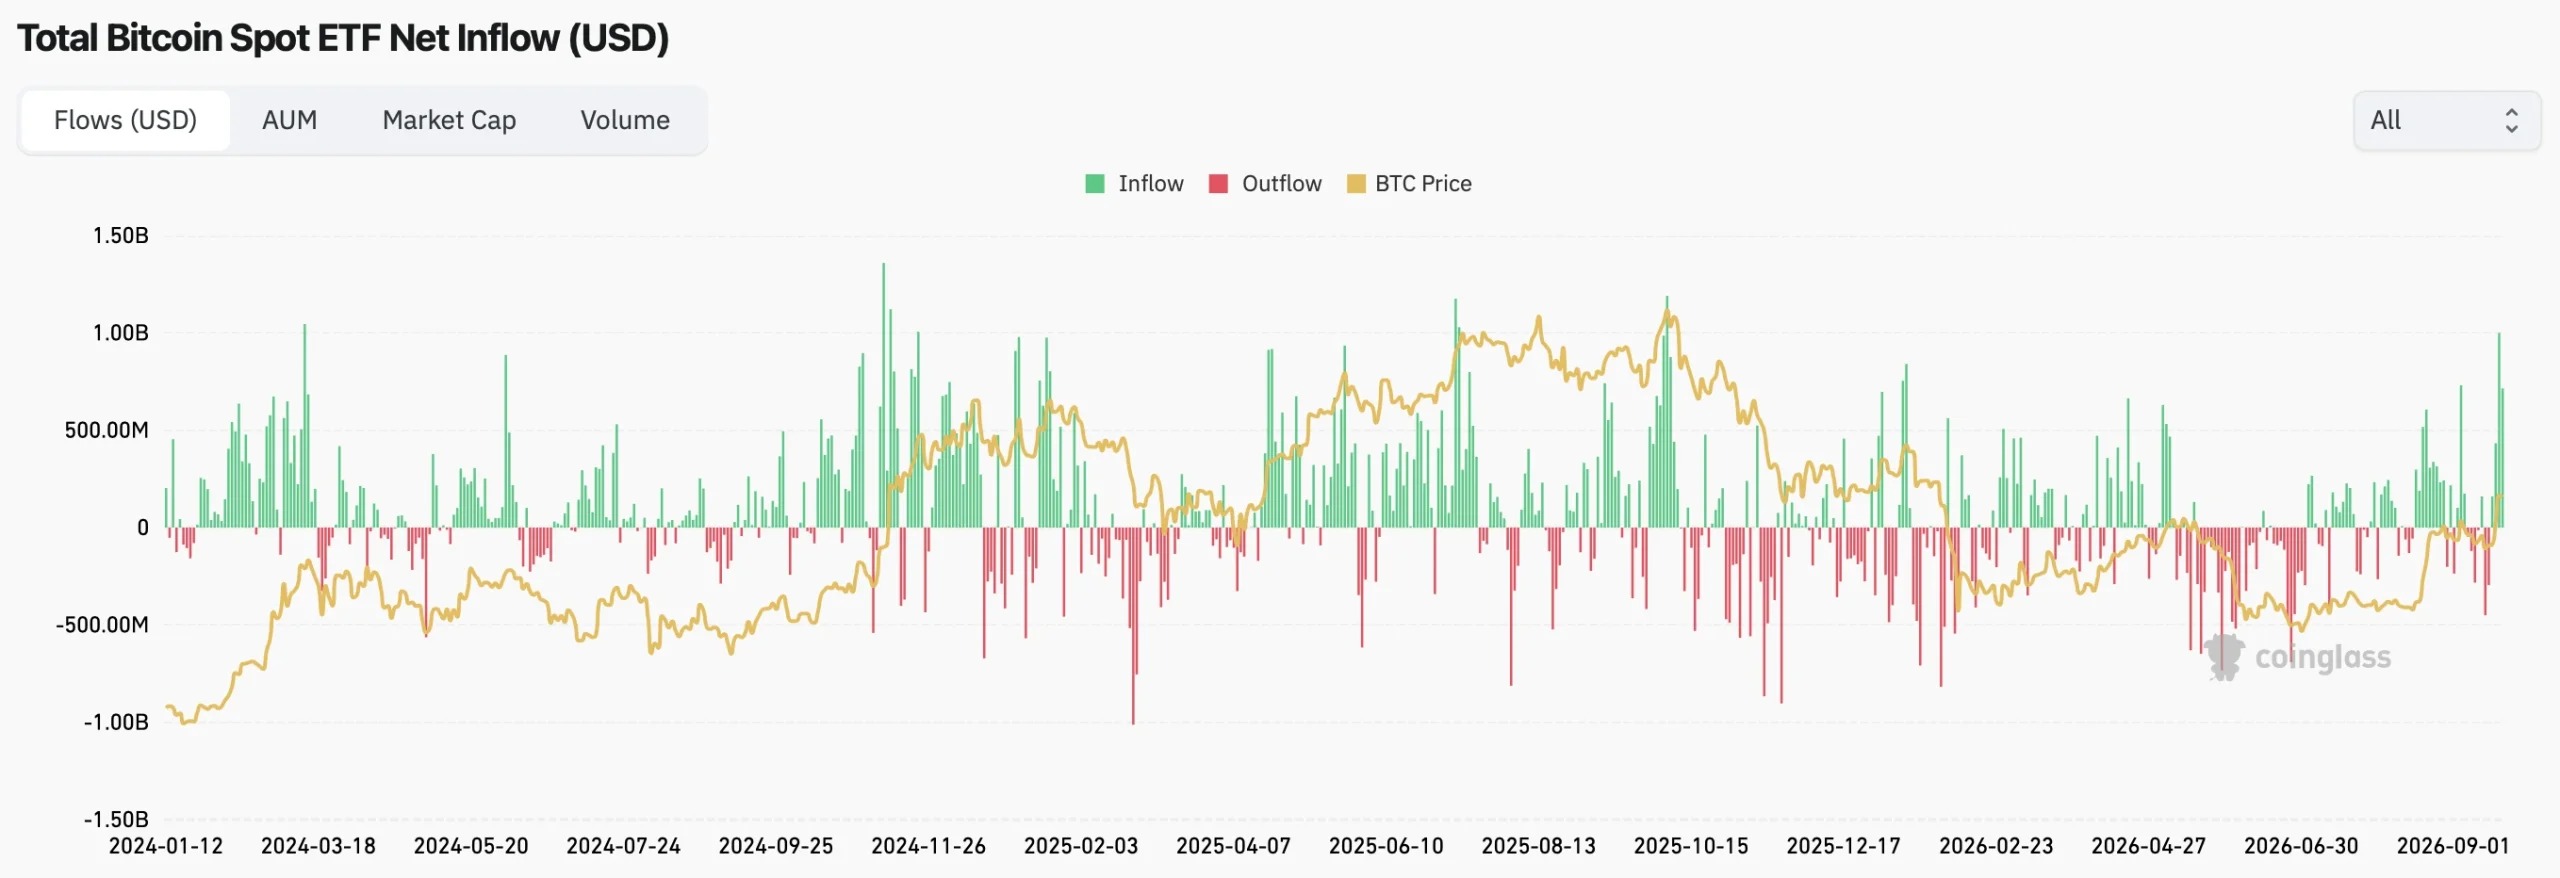
资金面上,美国现货比特币 ETF 近两日合计净流入约 17.1 亿美元,主要由贝莱德和富达旗下产品带动。这表明机构需求仍在,为比特币提供一定支撑,但高利率与风险资产波动仍是短期主要变量。