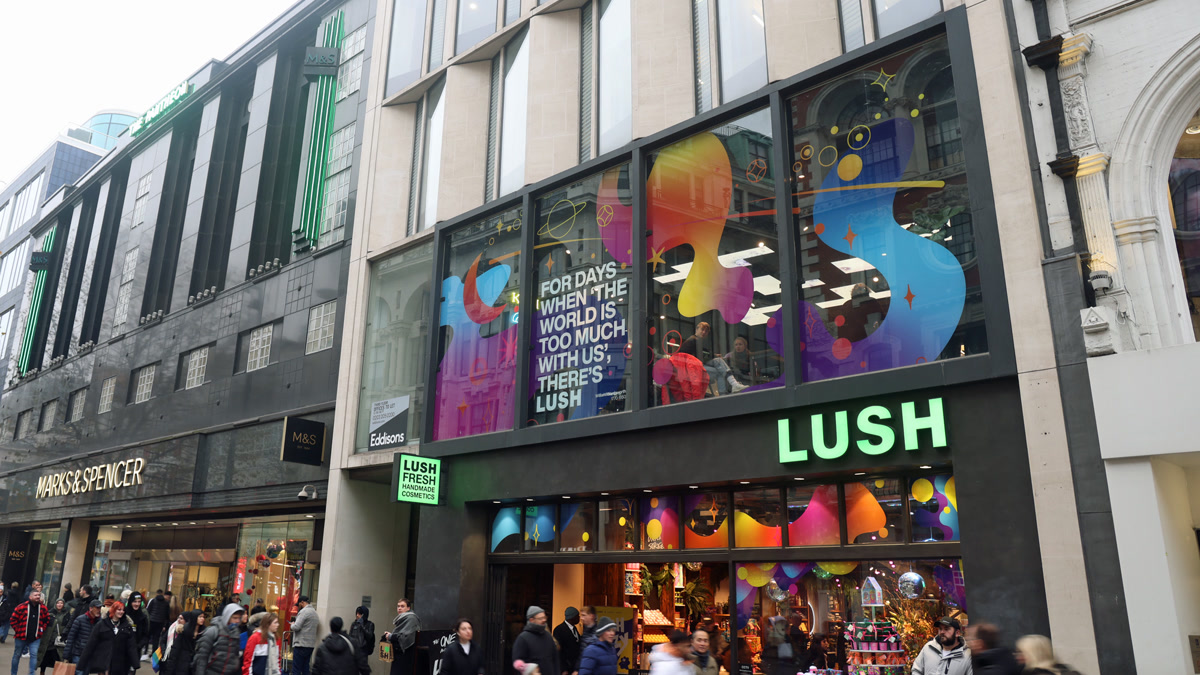
英国8月零售销售量环比增长0.5%,扭转7月下降0.5%的表现。英国国家统计局9月18日公布,6月增幅从0.7%下修至0.6%。截至8月的三个月与截至5月的三个月相比,零售量增长0.9%;同比则增长2.4%。数据说明消费在8月有所恢复,但月度路径受到促销时间和品类波动影响,不能直接写成全面消费繁荣。
非店铺零售商在7月回落后出现部分恢复,国家统计局指出,部分7月疲弱与促销活动提前到6月有关。百货商店也因7月库存供应问题缓解而回升。换言之,8月增长既包含真实需求,也包含销售从前一个月延后或回补。观察三个月趋势比只看单月更稳妥。
销售金额与销售数量同样需要区分。8月包括门店和线上在内的总支出环比增长1.3%,高于销量0.5%的增幅,表明价格或品类结构也推高了账单。线上销售金额环比增长2.5%,而7月下降4.2%;同比增长8.9%。线上占零售总额的比例从28.4%升至28.8%。
销量回升说明买得更多,支出涨得更快说明价格仍在场
零售量指数经过价格调整,更接近消费者购买的商品数量;销售额则反映实际花出去的钱。若金额增长明显快于数量,可能是价格上涨、消费者购买更贵商品,或品类权重变化。8月英国CPI已经显示燃油推动总通胀,零售支出数据与生活成本压力需要结合看。
零售统计覆盖商品,不覆盖大部分服务消费。家庭可能减少餐饮、旅行或娱乐,把钱转向商品,也可能相反。因此,零售增长不能代表全部家庭消费。分析国内生产总值和居民需求,还要看服务业、银行卡交易、储蓄和收入。
线上占比小幅上升,并不意味着实体店持续失去所有份额。比例同时受线上金额和总零售额影响,促销、天气与库存都可能让单月波动。8月线上反弹部分是在7月下降之后出现,基数较低。长期数字化趋势真实存在,但月度变动不能简单外推。
百货商店因库存可得性改善而回升,提醒市场供给也会影响销售。消费者有需求,货架缺货仍会压低成交;库存恢复后,销售可能集中释放。把这种回补当作需求突然加速,会高估家庭信心。
三个月增长0.9%比单月0.5%更能反映近期方向,但也可能受到6月强劲促销影响。国家统计局使用季节调整处理常规节日和销售周期,却无法完全消除每年促销日期变化。零售日历在电商时代更加灵活,统计波动会因此增大。
消费韧性是否延续,要看实际收入、油价和秋季预算压力
英国家庭购买力取决于工资、通胀、利率和税收。8月零售量回升说明消费者仍愿意购买商品,但油价推高通胀会挤压其他支出。抵押贷款重新定价、租金和能源账单也可能在未来几个月改变可支配收入。一个月的商店数据无法回答这些压力是否已经过去。
对英国央行而言,零售销售是需求信息的一部分,不是单独的利率开关。通胀上升可能要求警惕,核心指标和服务通胀又没有同步大幅加速;零售回升则说明需求并未骤然崩塌。政策需要在物价与增长之间权衡,后续工资和服务数据通常更关键。
对零售企业,线上金额同比增长8.9%提供机会,也带来配送、退货和获客成本。线上份额提高不等于利润提高。百货商店的库存问题说明供应链管理仍直接影响收入。企业应比较同店销量、毛利和库存周转,而不是只追逐全行业总额。
品类结构同样影响宏观解读。非商店零售和百货商店反弹,未必意味着所有商户同步受益;食品、服装、家居和汽车燃料面对的价格与需求条件并不相同。家庭也可能为了促销提前采购,把原本9月的支出移到8月。这样的时间转移会抬高一个月、压低下一个月,却不改变季度总需求。
企业调查和官方销售数据有时会讲出不同故事,因为样本、时间与指标不同。经理人可能感受到客流疲弱,但销售额仍被价格抬高;大型电商增长也可能掩盖小店压力。判断消费韧性时,应把零售量、金额、客流、信用卡数据和消费者信心交叉使用。若只有销售额走强而数量停滞,家庭购买力并没有表面数字那么乐观。
8月数据仍是首次估计,后续可能修正。6月结果本次已经从增长0.7%修到0.6%,幅度不大,却说明早期月度数字并非固定不变。标题应保留“估计”含义,避免把0.5%写成精确无误的最终事实。
同比2.4%也要注意比较基数。去年同期的天气、促销和价格都会影响增速。同比能够避开部分季节性,却不能消除所有结构变化。最稳妥的做法是同时观察环比、三个月趋势和同比,而不是选择最强的一个数字。
英国8月零售的完整图景是:销量环比回升0.5%,三个月增长0.9%,线上与百货商店从7月疲弱中恢复,金额增长快于数量。它显示消费具有一定韧性,但部分改善来自促销与库存时间错位。秋季能否延续,要看实际收入能否抵消能源与住房成本,而不是只看一次反弹。